Piemērotākais ūdens filtrs jūsu mājoklim

Cilvēkiem, kuri vēlas aprīkot savu mājokli ar praktiskiem un efektīviem līdzekļiem, pareizā ūdens filtra izvēle ir vēl viens solis pretī veselīgajam dzīvesveidam. Būtiski ir izprast dažādus ūdens filtru veidus un izvēlēties tādu, kas atbilst jūsu mājsaimniecības vajadzībām, ūdens kvalitātei un budžetam. 

Šajā rakstā jūs iepazīstināsim ar dažādām pieejamām iespējām, sākot no filtra krūzēm līdz pat visai mājai paredzētai ūdens filtrēšanas sistēmai. Ceram, ka tas palīdzēs jums izdarīt apzinātu izvēli, kas apmierinās jūsu vajadzības pēc tīrā ūdens.

Ūdens filtru veidi 

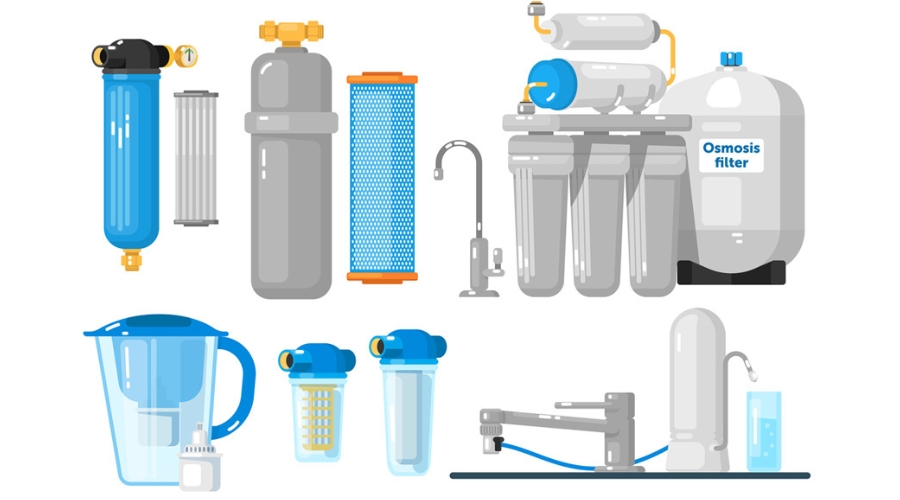
Ir pieejami dažādi ūdens filtru modeļi, un katrs no tiem ir piemērots konkrētām vajadzībām. Lai izlemtu, kurš ūdens filtrs ir vajadzīgs tieši jums, ir svarīgi izprast to atšķirības. 

Te ir minēti populāri ūdens filtru veidi, kurus izmanto vairākums mājsaimniecību:

  • Ūdens filtra krūzes: šis ūdens filtrēšanas paņēmiens ir diezgan viegls. Vienkārši piepildiet krūzi ar ūdeni, pārnēsājiet kur jums vajag un filtrs veiks savu darbu. Jums nevajadzēs pārbūvēt santehniku un uzstādīt speciālu aprīkojumu.
  • Ūdens maisītāja filtrs: tie nodrošina tiešo filtrēšanu no ūdens krāna, kas ir ērti dzeršanai un ēdiena gatavošanai. Pārsvarā šādus filtrus var viegli piestiprināt pie maisītāja bez speciāliem instrumentiem. Daudzi modeļi ļauj pārslēgties starp filtrētu un nefiltrētu ūdeni, tādējādi pagarinot filtra kalpošanas laiku.
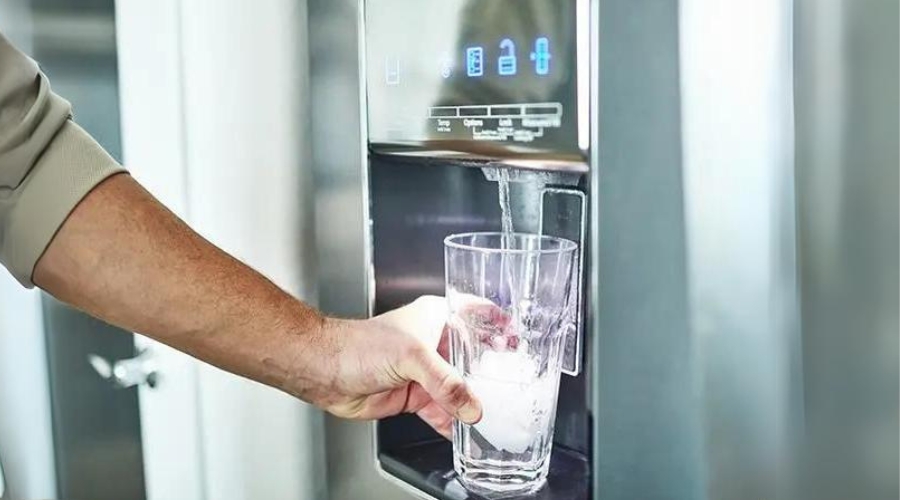
  • Zemizlietnes filtrs: galvenā šo filtru priekšrocība ir spēja apstrādāt lielu ūdens daudzumu, tāpēc tas būtu piemērotāks izmantošanai ikdienā. Šajos filtros pārsvarā tiek izmantotas jaudīgākas filtrēšanas tehnoloģijas, kas noņem vairāk piesārņojumu. Kā arī uzstādīti zem izlietnes, tie neaizņem daudz vietas virtuvē.
  • Vesela filtrācijas sistēma: tas ir komplekss risinājums, kas nodrošina filtrēta ūdens pieejamību visā mājoklī. Filtrējot nogulsnes un minerālvielas, tās aizsargā ierīces un pagarina to kalpošanas laiku. Kā arī kopumā tie var uzlabot ūdens garšu, smaržu un samazināt piesārņojumus neatkarīgi no tā vai gatavojat ēdienu vai mazgājieties dušā.

Izpratne par šo filtru priekšrocībām palīdz izvēlēties to, kas atbilst jūsu tūlītējām vajadzībām un ūdens patēriņa mērķiem.
udens filtri

Pielāgotais ūdens filtrs jūsu mājai

Izvēloties filtru, apsveriet savas mājsaimniecības lielumu, vidējo ūdens patēriņu un esošās problēmas. Ūdens kvalitātes pārbaude var palīdzēt noteikt nepieciešamās filtrēšanas sistēmas veidu.

Mājokļos ar cietu ūdeni var iztikt ar mīkstinošu filtrs, savukārt vietās ar piesārņotāku ūdeni varētu būt nepieciešama modernāka filtrēšanas sistēma. Izanalizējot savus ikdienas ūdens lietošanas paradumus jūs varēsiet izvēlēties filtrēšanas sistēmu, kas uzlabos ūdens kvalitāti un jūsu atrašanos mājās.

Ūdens filtrācijas izmaksas

Lai gan ūdens kvalitātes uzlabošana stāv pirmajā vietā, arī jūsu budžetam ir būtiska nozīme lēmumu pieņemšanā. Izvērtējiet dažādu filtru sākotnējās izmaksas un to ilgtermiņa ieguvumus, lai atrastu īsto risinājumu. 

Papildus sākotnējām izmaksām apsveriet arī uzturēšanas izdevumus, piemēram, filtru nomaiņu un enerģijas patēriņu. Dažas filtrācijas sistēmas var maksāt salīdzinoši lēti, bet tām būs nepieciešama bieža filtru nomaiņa. 

Tas protams rada lielākus izdevumus ilgtermiņā. Turpretī dārgākie filtri laika gaitā var būt ekonomiskākas, jo tām nepieciešama mazāka apkope. Sabalansējot šīs izmaksas ar jūsu ūdens filtrēšanas vajadzībām jūs noteikti atradīsiet to sistēmu, kas būs efektīva un kuru varēsiet atļauties.
udens filtresana

Inovācijas ūdens attīrīšanas sistēmās

Pašreizējās tendences ir vērstas uz viedajām filtrēšanas sistēmām, kas integrētas ar jaunākajām tehnoloģijām. Tās nodrošina ūdens un filtru kvalitātes uzraudzību reālajā laikā, nosūtot paziņojumus par nepieciešamajiem apkopes darbiem. Šis progress ne tikai nodrošina pastāvīgu filtru darbības efektivitāti, bet arī atvieglo dzīvi. 

Sekojot līdzi jaunākajām ūdens filtrēšanas tehnoloģiju tendencēm, jūs varat izbaudīt ūdens filtrēšanas sistēmu, kas ne tikai efektīvi attīra ūdeni, bet arī atbilst viedam un ekoloģiskam dzīvesveidam.

Veselīgs mājoklis ar īsto ūdens filtru

Pareizā ūdens filtra izvēle nav tikai ērtības jautājums, bet gan jūsu ģimenes veselības un labklājības nodrošināšana. Pat ja izvēlaties vienkāršs krūzes filtrs vai visaptveroša sistēma visai mājai, pareiza izvēle noteikti uzlabos ūdens kvalitāti jūsu mājās. 

Ja apsverat iespēju iegādāties plašāku filtrācijas sistēmu, atcerieties, ka šo svarīgo ieguldījumu var finansēt, izmantojot kredītu mājokļa renovācijai. Dzeriet tīru ūdeni un dzīvojiet veselīgi!
Patēriņa kredīts ir piemērotākais aizdevums remontam

Mājas saimnieka ikdienā remonts nav tikai kosmētiska pārmaiņa. Tas ir darbs pie sakārtotākas, praktiskākas un izturīgākas dzīves telpas. Lai šos darbus paveiktu laikā un bez liekas aizķeršanās, bieži nepieciešami ātri un pārdomāti finanšu risinājumi.

Tieši tāpēc šeit apskatām ne tikai patēriņa kredīta priekšrocības, bet arī citus finanšu instrumentus, piemēram, to, vai un kad ātrie kredīti var būt noderīgi. Izprotot nianses, iespējams izvēlēties tieši to finansējuma veidu, kas vislabāk kalpo jūsu saimnieciskajam plānam un remonta mērķim.

Mājoklis kā drošā zona

Mājoklim vienmēr ir jābūt drošai zonai – vietai, kurā mēs jūtamies vislabāk un visērtāk. Tāpēc ir svarīgi to laiku pa laikam paremontēt, kaut ko pamainīt un labiekārtot, lai mēs būtu pilnībā apmierināti ar savu mājvietu. Un dažreiz tam gluži vienkārši nepietiek naudas. Tieši tad patēriņa kredīts mājas remontam var būt laba izvēle.

Protams, nevar pārvērtēt pareizās finansēšanas metodes izvēles nozīmi, jo tā var ietekmēt ne tikai tūlītējus remonta projekta tēriņus, bet arī pašu finansiālo stāvokli ilgtermiņā. Līdzās citām pieejamajām finansēšanas iespējām patēriņa kredīti bieži vien ir izdevīga izvēle to elastības, pieejamības un vienkāršības dēļ.

Šī tēma ir svarīga, jo mājas remonts var būt steidzams un nepieciešams. Galu galā tas var būt ne tikai vizuāls prieks, bet reizēm arī drošības, funkcionalitātes un estētikas faktors.

Sākumā iepazīsimies ar patēriņa kredītu

Patēriņa kredīts ir finansējuma veids, kas tiek sniegts privātpersonai personiskām, ģimenes vai mājsaimniecības vajadzībām. Šis aizdevums parasti nav nodrošināts ar hipotēku uz īpašumu, kas to atšķir no mājokļa kapitāla aizdevumiem vai kredītlīnijām.

Tā vietā patēriņa kredīti bieži vien ir bez ķīlas, kas nozīmē, ka tiem nav nepieciešama ķīla kā drošības garants. Tas var padarīt tos pieejamākus plašākam aizņēmēju lokam.

Kāpēc tieši šis kredīts remontam?

Mājas remontam patēriņa kredīts var būt īpaši piemērots, jo tas piedāvā ātru līdzekļu izmaksu, kas ir ļoti svarīgi ārkārtas remonta situācijās.

Patēriņa kredīta elastīgā summa un vienkāršais pieteikšanās process padara to par piemērotu risinājumu gan nelieliem uzlabojumiem, gan būtiskiem pārbūves darbiem.

Galvenās priekšrocības

Saskaroties ar nepieciešamību, kad jātaisa mājas remonts, patēriņa kredīta priekšrocības var būt visai pārliecinošas. Paskatīsimies, kāpēc tieši šis kredīta veids ir laba izvēle šādai situācijai.

Galvenās priekšrocības ir sekojošais:

  • Nodrošinājuma prasību trūkums,
  • Konkurētspējīgas procentu likmes
  • Fiksēti atmaksas nosacījumi

Šis patēriņa kredīta vienkāršākais raksturs apvienojumā ar iespēju ātri saņemt apstiprinājumu un finansējumu var padarīt tos par optimālu risinājumu daudziem māju īpašniekiem.

Patēriņa aizdevumiem parasti ir fiksētas procentu likmes, kas nozīmē, ka ikmēneša maksājumi paliek nemainīgi visu aizdevuma termiņu. Šī paredzamība ir īpaši izdevīga budžeta veidošanas nolūkos.

paterina kredits majokla remontam

Kā izvēlēties piemērotāko finansējuma veidu?

Plānojot remontu, svarīgi izvērtēt ne tikai to, cik ātri līdzekļi nepieciešami, bet arī to, kāds aizdevuma veids vislabāk atbalstīs jūsu saimnieciskos mērķus. Patēriņa kredīts parasti ir vispraktiskākais rīks, ja vajadzīgs skaidrs atmaksas grafiks un konkrēta summa remonta darbiem. Taču dzīve mēdz ieviest situācijas, kad grafiks spiež rīkoties ātrāk, nekā paredzēts.

Tieši šeit noderīga ir arī izpratne par citiem finanšu instrumentiem, piemēram, par ātro kredītu, kas var būt labs risinājums neplānotām izmaksām vai nelieliem darbiem. Tas palīdzēs izvērtēt, vai ātrais kredīts konkrētajā situācijā palīdzēs sasniegt jūsu mērķi vai tomēr labāks būs pārdomāts patēriņa aizdevums.

Šāda salīdzināšana ļauj mājas un dārza saimniekiem rīkoties praktiski, nevis pēc ieraduma, bet pēc situācijas būtības, izvēloties efektīvāko finansējuma veidu katram darba posmam.

Citas izvēles iespējas

Galvenā atšķirība starp patēriņa kredītu un citām izvēlēm ir nodrošinājumā pret aizdevumu. Arī mājokļa kredīts ir iespēja. Tad jūsu mājoklis tiek izmantots kā ķīla, kas var būt riskanti, ja mainās jūsu finansiālā situācija.

Pieteikšanās process ir arī sarežģītāks un laikietilpīgāks, un tam ir nepieciešams novērtējums un plašākas kredīta pārbaudes.

Kredītkartes

Kredītkartes var izmantot mazākiem mājas remonta projektiem. Tās piedāvā ērtu tūlītēju piekļuvi līdzekļiem un iespēju saņemt atlīdzību.

Tomēr kredītkaršu procentu likmes parasti ir augstākas nekā patēriņa kredītiem, padarot tās par dārgu iespēju lielākiem remontdarbiem.

Kredītkartes salīdzinājumā ar patēriņa kredītiem

Ar kredītkartēm aizņemšanās izmaksas var būt ievērojami augstākas to augstāko GPL (gada procentu likmes) dēļ.

Un, lai gan kredītkartes piedāvā atjaunojamo kredītu, patēriņa aizdevumi nodrošina strukturētu atmaksas plānu, kas var palīdzēt kontrolēt parādu.

Pieņemiet atbildīgu un drošu lēmumu

Pirms pieņemt lēmumu par patēriņa kredītu, ir svarīgi izvērtēt savu finansiālo stāvokli, tostarp kredītvēsturi, ienākumu stabilitāti un esošos parādus. Izpratne par šiem faktoriem var palīdzēt jums noteikt labāko finansēšanas iespēju jūsu mājas remontam.

Ieteicams pārbaudīt savu kredītvēsturi, apsvērt savas atmaksas iespējas un salīdzināt dažādus aizdevumu piedāvājumus. Tas nodrošinās labāko iespējamo procentu likmi un nosacījumus savam patēriņa kredītam.

Gudri plānojiet remontu

Mājas labiekārtošana vienmēr ir ieguldījums nākotnē, kas sakārto vidi, atvieglo ikdienu un palielina īpašuma vērtību. Patēriņa kredīts var kalpot kā praktisks atbalsta instruments brīžos, kad nepieciešams rīkoties ātri, negaidot uzkrājumu papildināšanos. Galvenais ir strādāt pēc plāna, izvērtēt savas iespējas un izvēlēties risinājumu, kas ļauj īstenot ieceres mērķtiecīgi.

Sakārtots mājoklis un funkcionāls dārzs vienmēr atalgo ieguldīto darbu gan ar komfortu, gan ar praktisku ieguvumu ikdienā. Lai Jums izdodas gudri plānot, droši rīkoties un pārvērst savas idejas izmērāmos, paveicamos darbos!

Mājas remonts ir ierasta atvaļinājuma izklaide

Mājokļa jēdziens ir universāls, tomēr dziļi personisks – mums visiem ir savs mājoklis, taču katram tas ir veidots kā savs miera stūrītis. Tā ir ne tikai vieta, kur mēs dzīvojam, bet arī miera ofta, kur augam, atpūšamies un svinam svētkus. Tāpēc arī savas mājas remonts bieži vien ir nepieciešamība – lai savu mājokli pielāgotu savām vēlmēm, komfortam un arī gaumei.

Un bieži vien laiks, ko izvēlamies veltīt mājas remontam, ir atvaļinājums no darba. Tad varam veltīt nedēļu vai divas sava mājokļa labiekārtošanai vai īstenām pārvērtībām. Galu galā tas ir svarīgs process, kas ne tikai palielina mājokļa vērtību, bet arī sniedz komfortu un piepildījuma sajūtu.

Tāpēc šajā rakstā apskatīsim, kā mājas remonts var būt aizrautīga un vērtīga aktivitāte, ko veikt atvaļinājuma laikā.

Ieplānots atvaļinājums mājas remontam

Kad vien mums rodas mazliet vairāk brīvā laika, piemēram, atvaļinājumā no darba, bieži vien pievēršamies dažādām aktivitātēm, lai aizpildītu brīvo laiku. Daži var pievērsties grāmatām, citi – dārzkopībai, kulinārijai vai pat jaunam sporta veidam. Hobija veidu ir daudz, un tomēr ievērojams skaits cilvēku pievēršas mājas remontam vai labiekārtošanai.

Mājokļa atjaunošana ir unikāls izaicinājumu un ieguvumu apvienojums. Tā ne tikai ļauj cilvēkiem izpaust savu radošumu, bet arī sniedz reālus rezultātus procesa beigās.

Turklāt tā ir aktivitāte, kas var sniegt paliekošus ieguvumus. Piemēram, svaigi nokrāsotas istabas sienas vai no jauna ierīkota virtuve.

Mājas remonts ir vairāk kā hobijs vai izklaide

Mājas atjaunošana ir kas vairāk kā tikai izklaide. Daudziem tas ir īstens piedzīvojums ceļā uz mērķi dzīvot labāk.

Lūk, kāpēc mājas remonts ir svarīga:

  • Mājoklis kā personības atspoguļojums – veicot remontu, mēs varam izcelt savu gaumi, vēlmes un raksturu, piešķirot telpai unikālu identitāti.
  • Ekonomiskie ieguvumi – renovācija var palielināt īpašuma tirgus vērtību. Neatkarīgi no tā, vai tas ir neliels uzlabojums vai kapitālais remonts, šīs pārmaiņas ilgtermiņā var dot ievērojamu finansiālu peļņu.
  • Mieru nesošs hobijs – daudzi cilvēki remonta fiziskajā darbībā rod mierinājumu. Tā var būt terapeitiska pieredze, kas palīdz cilvēkiem koncentrēties, mazināt stresu un sasniegt labi padarīta darba sajūtu.
  • Kontrole pār padarīto – pastāvīgi mainīgajā pasaulē kontrole pār savu telpu sniedz stabilitātes sajūtu. It īpašu pašu spēkiem veicot remontu, ir nodrošināts, ka katra detaļa atbilst mājas īpašnieka redzējumam.

Tas mūs noved pie jautājuma – kāpēc tik daudzi izvēlas mājas remontu veikt paši, nevis nolīgt profesionāļus?

Tam ir vairāki iemesli. Viens no vienkāršākajiem iemesliem ir iespēja ietaupīt naudu. Profesionāļi ir saistīti ar darbaspēka izmaksām, un, darot to pats, var krasi samazināt remonta rēķinu.

Turklāt ir nepārspējams prieks redzēt projektu no sākuma līdz galam, zinot, ka katrs sviedru piliens bija tā vērts. Turklāt mājokļa atjaunošana sniedz arī vērtīgas iemaņas, sākot ar galdniecības pamatiem un beidzot ar sarežģītiem dekoratīviem darbiem. Tas ir atklājumu un mācību ceļojums vienlaikus.

mājas remonts

Apsveriet mājas remonta izmaksas jau laicīgi

Veicot mājas renovāciju, ir ļoti svarīgi izprast un orientēties ar to saistītajos finanšu jautājumos. Atkarībā no projekta mēroga un sarežģītības renovācijas izmaksas var krasi atšķirties.

Piemēram, nelielas kosmētiskas izmaiņas, piemēram, telpas pārkrāsošana vai jaunu mēbeļu pievienošana, var izmaksāt tikai dažus simtus eiro. Turpretī kapitāli remontdarbi, piemēram, virtuves pārbūve, vannasistabas modernizācija vai telpu papildināšana, atkarībā no izmantotajiem materiāliem var svārstīties no 2 000 līdz vairāk kā 10 000 eiro vai vairāk.

Ietaupiet naudu remontam jau labu laiku iepriekš

Visvienkāršākā metode ir atvēlēt projektam noteiktu daļu no saviem ietaupījumiem. Šāda pieeja noteikti prasa disciplinētu budžeta plānošanu, bet nodrošina, ka mājokļa īpašnieki pēc renovācijas nav apgrūtināti ar parādiem.

Ņemiet vērā arī šo. Tā vietā, lai uzreiz uzsāktu apjomīgu renovācijas projektu, ir ieteicams noteikt prioritātes un risināt vienu jomu pēc otras. Šāda pakāpeniska pieeja sadala izmaksas, ko ir vieglāk izmaksāt.

Un ja tiek ņemts atvaļinājums, tad iespēja ir arī atvaļinājuma nauda.

Paņemt kredītu ir alternatīva

Tiem, kam nav tūlītējas piekļuves nepieciešamajiem līdzekļiem, kredīta ņemšana var būt izdevīga iespēja. Īpaši šim nolūkam ir paredzēti aizdevumi mājokļa uzlabošanai vai kredītlīnijas mājokļa pašu kapitālam.

Tomēr ir svarīgi izprast ar šādiem aizdevumiem saistītās procentu likmes un nosacījumus. Lai gan tie nodrošina tūlītēju spēju taisīt remontu, rūpīgi jāapsver ilgtermiņa finansiālās sekas. Turklāt pirms ievērojamu parādu uzņemšanās ieteicams konsultēties ar finanšu konsultantu.

Kopumā jāsaka, ka mājas remonts atvaļinājuma laikā nenozīmē tikai telpas estētisku izskatu vai tās tirgus vērtības palielināšanu. Tas ir ieguldījums savā telpā un savā ikdienā.

Lai izdodas skaists mājas remonts!

Maksātnespējas process – ko zināt, pirms aizpildīt iesniegumu?

Naudas plūsma mājsaimniecībā prasa tikpat rūpīgu pārraudzību kā jumta segums vai apkures sistēma, ja problēmu ignorē, sekas kļūst dārgākas. Brīdī, kad kredītsaistības pārsniedz ienākumu iespējas un rēķini krājas ātrāk nekā izdodas tos segt, maksātnespējas process var kļūt par reālu apsveramu soli, nevis tikai juridisku terminu likumā.

Maksātnespēja, kas tas ir?

Maksātnespēja un bankrots ir mērāms ar vienīdzības zīmi un nozīmē to, ka kādam, kurš stājies kredītsaistībās, trūkst līdzekļu, lai atmaksātu paņemto aizdevumu. Protams, ne vienmēr naudas atdošana ir vienkārša, taču uzreiz jāsaprot, ka maksātnespēja tiek pasludināta tikai tad, ja nav citas izejas. Bet kā šis process izpaužas un kas no tā iegūst, bet kas zaudē? Lasi raksta turpinājumā un uzzini!

Daudzi zina, kas ir maksātnespēja, taču, lai līdz tai nonāktu, ejams tāls ceļš. Maksātnespējas process nenotiek pats no sevis, to ierobežo maksātnespējas likums, kas nosaka, kādā veidā, apmērā un kārtībā izskata iesniegumus par maksātnespēju, kādas personas var uz šādu statusu pretendēt un kāda ir iesaistīto pušu atbildība. Ko tas nozīmē no dažādu personu skatupunktiem?

Fiziskas personas maksātnespēja, kas zem tā slēpjas?

Fiziskas personas maksātnespēja ir līdzīga tam, kā rūpīgs saimnieks sakopj savu dārzu pēc negaisa, reizēm jānolīdzina zeme, jāizravē vecās saknes un jāveido jauns pamats, lai viss varētu augt no jauna. Ja personai ir parādu saistības, kuras vairs nav iespējams atmaksāt, maksātnespējas process ļauj atbrīvoties no šīs nastas, līdzīgi kā no bojātām augu saknēm, un sākt no jauna.

Maksātnespēja fiziskai personai iedalās divos maksātnespēju veidos:

  1. Privātpersonu maksātnespēja
  2. Juridisku personu maksātnespēja.

Realitātē abu maksātnespēju procesi būs līdzīgi, taču atšķirīgā iezīme ir tā, ka juridiskas personas maksātnespējas gadījumā tiek apstādināta konkrēta uzņēmuma institūciju darbība, par atbildīgo ieceļot tiesas noteikto administratoru. Uzņēmuma maksātnespēja un bankrots ir garš process, un maksātspējas atjaunošana atkarīga no saistību apmēriem. Šis process palīdz sakārtot finanšu dzīvi un dod iespēju nākotnē izveidot stabilu pamatu turpmākajiem finansiālajiem stādījumiem.

Kā zināt, vai esi atbilstošs maksātnespējas grupai?

Pastāv nosacījumu kopums, kas ļauj izvērtēt, vai konkrēta persona ir maksātnespējīga. Lai saprastu, vai esi piemērots maksātnespējas procesam, iedomājies sevi kā rūpīgu saimnieku, kurš izvērtē, vai koks dārzā ir dzīvotspējīgs. Ja parāds pārsniedz 5000 eiro un termiņš jau iestājies, varbūt pienācis laiks apgriezt zarus.

Uzsākt maksātnespējas procedūru pie mums, Latvijā, var teju ikviens, kurā ir pārliecība, ka viņš atbilst šādai kategorijai:

  1. Parāds sasniedzis vismaz 5000 eiro, kam papildus iestājies parāda izpildes termiņš
  2. Parāds sasniedzis vismaz 10 000 eiro, bet parāda izpildes termiņš stāsies gada laikā
  3. Latvijā dzīvojis pēdējos sešus mēnešus
  4. Ir nodokļu maksātājs
  5. Var apmaksāt ar maksātnespējas procesu saistītos izdevumus. 

Maksātnespējas grupā tu esi, ja spēj apliecināt, ka tavi ienākumi un aktīvi vairs nesedz saistības. Gluži kā rūpējoties par dārzu, arī šeit ir svarīgi saprast, kad nepieciešams radikāls risinājums, lai atgūtu finansiālo veselību. Lai noskaidrotu savu atbilstību šādam statusam, iespējams pieteikties uz konsultācijām pie juristiem un kreditoriem, tostapr Netcredit.lv!

Maksātnespēja, atsauksmes un informācija par to 

Kad runa ir par maksātnespēju, reālu cilvēku pieredze var būt tikpat vērtīga kā labi kopta auga padomi dārzniekam. Daži, kas gājuši cauri šim procesam, stāsta, kā maksātnespēja palīdzēja atgūt finansiālo līdzsvaru un sākt dzīvi no jauna. Lai uzsāktu maksātnespēju, jāvēršas tiesā ar iesniegumu, norādot detalizētu informāciju, tai pievienojot dažādus dokumentus.

Norādāmā informācija ir plaša:

  • Personas dati – vārds, uzvārds, personas kods, adrese;
  • Neizpildīto parādsaistību summa;
  • Iemesli, kas liedz veikt apmaksu;
  • Parādsaistības, kuras iestāsies gada laikā;
  • Manta, kas pieder parādniekam (un viņa laulātajam, ja tāds ir);
  • Dokumenti, kas apliecina izmaksu segšanu;
  • Dokumenti, kas apliecina pamatojumu – patēriņa kredīta izziņas, tiesas spriedums, ienākumi, dzīvesvieta u.c.

Pēc pieteikuma iesniegšanas sākas procesa izskatīšana un lēmuma pieņemšana. Ja tiesa pasludina personu par maksātnespējīgu, sākas galvenā procedūra. Tās laikā tiesas iecelts administrators apkopo pieejamo informāciju par parādnieku, mantu, kredītsaistībām, mantu pārdodot un ienākumus no tās atdodot kreditoriem.

Kad tas noticis, process turpinās ar nākamo posmu, saistību dzēšanu. Šajā posmā norit parāda atdošana, kas var būt laika posmā no 6 mēnešiem līdz pat 3 gadiem. Tā laikā maksātnespējīgā persona strādā un daļu savus ienākumus dod kreditoram, lai segtu parādu. Kā zināt, cik ilgs laika posms pienākas maksātnespējīgai personai?

Parāda dzēšana pēc tā apmēra

Parāda dzēšana ir kā dārza kopšana, jo vairāk ieguldām, jo ātrāk redzam rezultātus. Maksātnespējas procesā parāda dzēšana notiek atkarībā no tā, cik daudz no saistībām iespējams segt. Saistības dzēšana atkarīga no parāda apmēra segšanas.

Ja parādnieks spēj atmaksāt vismaz:

  • 50% no parāda, parāds dzēsīsies pēc 6 mēnešiem;
  • 35% no parāda, parāds dzēsīsies pēc 1 gada;
  • 20% no parāda, parāds dzēsīsies pēc 1 gada un 6 mēnešiem. 

Bet ko darīt, ja nav iespējams atmaksāt pat 20% no kopējā parāda apmēriem pusotra gada laikā? Tad, atkarībā no atlikušajām parādsaistībām, tiek piešķirts parādnieka statuss vēl uz laika posmu līdz trīs gadiem, kuru laikā ik mēnesi jāveic maksājums kreditētājam. 

Ieguvēji un zaudētāji

Maksātnespējas process ietekmē ne tikai parādnieku, bet arī kreditorus un galvotājus. Pirms iesnieguma aizpildīšanas ir svarīgi saprast, kā šis solis mainīs katras iesaistītās puses situāciju un kādus pienākumus tas uzliek turpmākajos gados.

Ieguvums parādniekam ir iespēja sakārtot saistības likumā noteiktā kārtībā un noteiktā termiņā atbrīvoties no atlikušajiem parādiem. Process dod skaidru struktūru. Tiek sastādīts mantas un ienākumu plāns, noteikti maksājumi un uzraudzība. Kreditori savukārt var neatgūt visu aizdoto summu, jo parādu dzēšana notiek atbilstoši maksātspējai. Galvotājiem jārēķinās, ka viņu atbildība saglabājas, ja saistības netiek pilnībā segtas.

Lēmums par maksātnespējas procesa uzsākšanu jāpieņem pragmatiski, izvērtējot ienākumus, īpašumus un nākotnes plānus. Svarīgi laikus konsultēties ar speciālistu un saprast, kādi dokumenti un izmaksas būs nepieciešamas. Rūpīgi sagatavots iesniegums un skaidrs rīcības plāns ļauj šo soli izmantot kā instrumentu finanšu sakārtošanai, nevis kā haotisku mēģinājumu glābt situāciju. Sakārtota pieeja palīdz atgūt kontroli pār budžetu un veidot stabilāku pamatu turpmākajiem saimnieciskajiem lēmumiem.

Vai ātrie kredīti Latvijā vēl ir izdevīgi?

Siltumnīcas segums saplīst tieši pirms stādīšanas, veļas mašīna atsakās darboties vai terases dēļi jāmaina, pirms bojājums kļūst lielāks. Šādos brīžos vajadzīgā summa ne vienmēr ir pieejama uzreiz, bet darbu atlikšana var sadārdzināt remontu. Ātrais kredīts šķiet ērts risinājums, tomēr pirms pieteikuma jāizvērtē ne tikai saņemamā summa, bet arī kopējā atmaksas cena un ikmēneša budžeta slodze.

Ātrie kredīti Latvijā var noderēt īsam, skaidri aprēķinātam izdevumam, ja atmaksas avots un termiņš ir reāli izpildāmi. Mājokļa vai dārza uzlabojumiem bieži vien izdevīgāka ir darbu prioritizēšana, uzkrājuma veidošana vai citas finansējuma iespējas. Rakstā aplūkots, kā salīdzināt aizdevuma nosacījumus, kad aizņemšanās var būt pamatota un kādos gadījumos no tās labāk atteikties.

Kādi ātrie kredīti ir pieejami Latvijā?

Pēdējo gadu laikā ātro kredītu klāsts ir kļuvis ļoti plašs, piedāvājot dažādas aizdevuma summas, nosacījumus un komisijas maksas. Tādēļ izvēle par labāko un piemērotāko kļūst arvien sarežģītāka. Ne velti arvien vairāk ir arī dažādu mājas lapu kā NetCredit.lv, kas piedāvā pārskatāmi salīdzināt aizdevēju piedāvājumus, lai izvēlētos labāko no tiem.

Šajās interneta vietnēs tiek parādīti visi ātrie kredīti Latvijā, ļaujot izvērtēt tos pēc galvenajiem kritērijiem, kredītu summām, termiņiem, komisijas maksām un klientu atsauksmēm. Šobrīd Latvijā pieejams ātrais kredīts nelielām summām, kuras var aizņemties uz īsu periodu līdz 30 dienām. Līdztekus pastāv arī ātrie kredīti, kas paredzēti aizdevumam uz vairākiem mēnešiem.

Abos gadījumos atšķiras gan aizdevuma termiņi, gan summas, komisijas maksas un nosacījumi. Pirms to noformēšanas ir svarīgi rūpīgi izlasīt aizdevuma nosacījumus un pievērst uzmanību aizdevuma procentiem. It īpaši gadījumos, kad aizdevuma termiņš ir ilgāks par 30 dienām.

Ar ko aizdevumi atšķiras viens no otra?

Visbūtiskākās atšķirības ātro kredītu vidū rada atdošanas termiņi un nosacījumi. Piemēram, lielākā daļa aizdevēju piešķir aizdevumu uz 30-45 dienām. Taču daži piedāvā arī ātros ilgtermiņa kredītus, kas paredzēti uz vairākiem mēnešiem un pat gadiem. Tiesa gan, jo ilgāks aizdevuma termiņš, jo augstāka ir kredīta komisijas maksa.

Tāpēc vienmēr ievērojiet ne tikai ikmēneša maksu, bet arī kopējo aizdevuma summu, kas tiek izsniegta un kas ir jāatdod. Tas palīdzēs izvērtēt, vai piedāvātais risinājums ir jums izdevīgs. Tāpat ātrie kredīti Latvijā atšķiras pēc to nosacījumiem un mērķauditorijām.

Ir daļa aizdevēju, kas piedāvā aizdevumus bez darba vietas, jauniešiem bez stabiliem ienākumiem, kā arī bez ķīlas, tādēļ tie arī var būt svarīgi faktori, kas palīdzēs izvēlēties, kuru no daudzajiem aizdevējiem izvēlēties. Tomēr arī pie ļoti izdevīgiem nosacījumiem vienmēr esiet kritiski un rūpīgi izvērtējiet piedāvājumu, lai izvairītos no nepatīkamiem pārsteigumiem nākotnē.

Kam pievērst īpašu uzmanību aizņemoties

Izvēloties ātro kredītu, vienmēr pievērsiet uzmanību aizdevuma maksai. Daudzās mājaslapās aizdevēji piedāvā pārskatāmu sistēmu, parādot gan aizdevuma pamatsummu, gan summu, kas būs jāatdod. Tomēr tikpat svarīgi, kā aizdevuma procenti, ir kavējuma procenti.

Vienmēr veltiet arī dažas minūtes laika, lai iepazītos ar kredīta papildus nosacījumiem un gadījumiem, kad aizdevums netiek atdots savlaicīgi. Ir aizdevēji, kas piedāvā ļoti zemus aizdevuma procentus, bet atrunā augstus soda procentus, tādējādi pat dažu dienu nokavēšana var izvērsties būtiskos zaudējumos.

Ātro kredītu kompānijas parasti piedāvā arī termiņu pagarināšanu, taču arī šis pakalpojums un tā izmaksas atšķiras katrā no piedāvājumiem, tādēļ apsveriet, vai izvēlētais aizdevējs būs izdevīgākais arī gadījumos, ja nespēsiet aizdevumu segt noteiktajā termiņā, un termiņu pagarināšana vai soda procentu segšana būs samērīga aizdevuma summai, neradot pārāk lielus izdevumus.

No kā uzmanīties ātrajos kredītos

Vienmēr esiet uzmanīgi, izvēloties aizdevuma summu. Neatkarīgi no tā, cik izdevīgi ir tā nosacījumi un cik lielu summu piedāvā aizdevējs, vienmēr aizņemieties tikai tik, cik nepieciešams un cik spēsiet atdot. Kredītņēmēji ļoti bieži pārvērtē savas spējas atdot kredītu un bieži aizņemas, koncentrējoties uz tā brīža vajadzībām un iespējām, nevis domājot ilgtermiņā.

Tādējādi liela daļa cilvēku nokļūst kredītgrūtībās un negatīvi vērtē ātro kredītu kompānijas, kaut gan aizņemšanās ir abu pušu atbildība. Noslēdzot aizdevuma līgumu, Jūs piekrītat visiem kredītdevēja nosacījumiem, tostarp aizdevuma maksai un soda procentiem, tādēļ esiet uzmanīgi un vienmēr izlasiet aizdevuma noteikumus un abu pušu saistības, lai izvairītos no nepatīkamiem starpgadījumiem un savlaicīgi spētu atrast piemērotu risinājumu.

vai atrie krediti latvija ir izdevigi

Kādās situācijās nevajadzētu ņemt ātros kredītus

Vienmēr aizņemieties tikai gadījumos, ja tā ir vienīgā izeja no situācijas. Noteikti neņemiet ātros kredītus ikdienas tēriņiem, kurus iespējams pārcelt uz vēlāku laiku, kā arī gadījumos, ja plānojat noformēt ātro kredītu, lai segtu citas kredītsaistības.

Attiecīgajā situācijā tas var likties ātrs un ērts risinājums, taču lielākajā daļā gadījumu šāda neapdomīga un vieglprātīga aizņemšanās noved pie nopietnām kredītgrūtībām. Un tā jau būtiski ietekmēs jūsu maksātspēju.

Kas jāsaprot un jāsaplāno pirms aizņematies

Pirms aizņematies, rūpīgi aprēķiniet, vai Jūsu brīvie līdzekļi kredīta atdošanas brīdī būs pietiekami, lai segtu visu aizdevuma summu. Rēķiniet ne tikai savus ienākumus, bet arī visus, gan regulāros, gan iespējamos, izdevumus, kas paredzēti tuvākā mēneša laikā.

Tikai tā varēsiet būt drošs, ka aizdevumu spēsiet atdot bez grūtībām. Kredīta summu noformējiet tikai tik lielu, cik spēsiet atdot, un neizmantojiet visu iespējamo kredīta summu, ja tas nav nepieciešams.

Kā kredītu atdot priekšlaicīgi

Lai gan katram kredītam ir noteikts atdošanas termiņš, tas ne vienmēr ir jāievēro. Ja iespēja atdot kredītu parādās agrāk, apmaksājiet kredītu uzreiz, tādējādi tiekot vaļā no šīm rūpēm. Daļā no gadījumiem tādējādi iespējams arī ietaupīt, jo, ja atdodat aizdevumu ātrāk, aizdevējs var aprēķināt mazākus aizdevuma procentus, taču šādu papildus iespēju piedāvā tikai daži no kredītdevējiem.

Vairumā gadījumu diemžēl savlaicīga aizdevuma atdošana nemaina aizdevuma summu, bet tā vienmēr pozitīvi ietekmēs Jūsu iespējas aizņemties nākotnē, jo kredītdevējs, redzot, ka esat uzticams klients, var palielināt Jūsu kredītlimitu un piedāvāt arvien draudzīgākus noteikumus.

atrie krediti

Gudra ātro kredītu pārvaldība

Ātro kredītu iespējas ir plašas un daudzveidīgas, turpinot pilnveidoties un kļūstot par arvien ērtāku finanšu risinājumu, tomēr, lai arī viss kļūst pārskatāmi, droši un izdevīgi, noteikti atcerieties, ka jebkurš patēriņa kredīts ir nopietnas saistības, tā nav dāvana, tāpēc aizņemieties apdomīgi un izsveriet visus iespējamos riskus.

Jūsu finanšu situācija var gan uzlaboties, gan pasliktināties jebkurā brīdī, un aizdota nauda var būt gan atbalsts, gan problēma, tādēļ noformējot kredītu, vienmēr izvērtējiet savas iespējas un padomājiet divreiz pirms piekrītat saņemt ātro kredītu.

Kā ātrie kredīti saistās ar citiem finanšu risinājumiem

Mājokļa un dārza darbos bieži vien viens finanšu risinājums vien neatrisina visas vajadzības. Nelieliem pirkumiem vai sezonāliem darbiem pietiek ar ātro kredītu, taču lielākām iecerēm, piemēram, jaunas terases, siltumnīcas vai dārza tehnikas iegādei gudrāk ir skatīties plašāk un izvērtēt citus aizdevumu veidus. Tieši šeit noder patēriņa kredīts, kas var palīdzēt saimniekam plānot finanses ilgtermiņā.

Šāda pieeja ļauj apvienot dažādus finanšu instrumentus tā, lai katrs eiro kalpotu praktiskam mērķim gan mājas sakārtošanā, gan dārza labiekārtošanā. Tā ir rīcība, kas nodrošina drošību un pārskatāmību ikvienam saimniekam.

Pārdomāts finansējums palīdz pasargāt mājas budžetu

Ātrais kredīts ir izvērtējams kā īstermiņa finanšu instruments, nevis kā ikdienas budžeta papildinājums. Pirms līguma slēgšanas salīdziniet gada procentu likmi, kopējo atmaksājamo summu, termiņu, kavējuma sekas un pirmstermiņa atmaksas nosacījumus. Aizņemieties tikai tik, cik iespējams atmaksāt noteiktajā datumā, neapdraudot rēķinus, pārtiku un jau esošās saistības.

Mājokļa un dārza darbus sakārtojiet pēc steidzamības, vispirms novērsiet bojājumus, kas var radīt lielākus zaudējumus, bet estētiskus uzlabojumus plānojiet pakāpeniski. Lielākiem pirkumiem pieprasiet vairākus piedāvājumus un aprēķiniet, vai remonts, lietota tehnika vai uzkrājums nebūs izdevīgāka alternatīva. Skaidrs darbu saraksts un regulārs finanšu rezervju veidošanas ieradums ļauj māju un dārzu pilnveidot bez lieka spiediena uz saimniecības budžetu.

Mājokļa kredīts – ko der atcerēties?

Mājokļa kredīts ir viens no nozīmīgākajiem lēmumiem, ko mājas saimnieks pieņem, plānojot uzlabot dzīves vidi vai iegādāties jaunu mājokli. Tāpat kā ar jebkuru lielāku ieguldījumu, arī šajā gadījumā svarīgi saprast, kādi aizdevumi pastāv un kā tie atšķiras.

Šis raksts palīdzēs izprast, ko der atcerēties pirms mājokļa kredīta noformēšanas, lai pieņemtu saimnieciski gudru un uz rezultātu vērstu lēmumu.

Kas ir mazā mājokļa kredīts?

Kredīts mājokļa remontam vai tā iegādei, kas mērāms salīdzinoši lielās naudas summās, ir nopietns aizņēmums. Pirms tā saņemšanas ir būtiski jāizvērtē nepieciešamība un aizņēmuma summas apmērs. Šāds aizdevums jau pēc tā nosaukuma paskaidro, ar ko saistīta ir iegūtās naudas izmantošana – ar mājokļiem.

Tomēr kas tieši ir raksturīgs šim aizņēmuma veidam un ar ko tas atšķiras no parastā hipotekārā kredīta? Jāmin, ka ir daži būtiski aspekti un šāds aizdevums ir pieejams lielākam cilvēku skaitam nekā iepriekš minētā hipotēka. Zemāk aplūkosim raksturīgas nianses un kur mājokļa kredītu var iegūt.

Ar ko atšķiras kredīts dzīvoklim?

Pirmkārt, pat kredīts dzīvoklim pārsvarā ir ilgtermiņa aizdevums, kas nosaka, ka atmaksas laiks ir ilgs, tāpat kā maksimāli pieejamā summa līdz pat 200 000 eiro. Lai saņemtu šādu aizdevumu, nepieciešams norādīt darba vietu, ikmēneša ienākumus. Ņemot vērā to, ka mājokļa kredīti ir apjomīgi aizdevumi, kredītdevējs vēlas būt pārliecināts par klienta iespējām atmaksāt kredītu, tāpēc pieprasa norādīt ienākumus.

Šāda aizdevuma saņemšana ir ilgāka nekā īstermiņa kredītu gadījumā. Ja īstermiņa aizdevumus var saņemt pat 15 minūšu laikā, tad mājokļa kredītu saņemšanas laiks ir ilgāks, ne mazāk kā vienu darba dienu. Ja Tava finansiālā situācija šobrīd ir apmierinoša, aizdevējs tāpat grib šāda kredīta gadījumā nodrošināties situācijām, ja nu Tava maksātspēja pēkšņi būtiski pasliktinās, tāpēc var tikt pieprasīta ķīla vai galvotājs. 

majokla kredits

Mājokļa kredīts dažādām situācijām

Mājokļa kredīts gandrīz vienmēr paredz pirmo iemaksu. Jārēķinās, ka 18 gadu vecumā mājokļa kredītu saņemt nebūs iespējams, jo tie pārsvarā ir pieejami sākot no 20 gadiem.

Procentu likmes var būt atšķirīgas, taču svarīgi atcerēties, ka mājokļa kredīts nav tas pats, kas hipotekārais kredīts. Hipotēkas pārsvarā izsniedz bankas, savukārt mazais mājokļa kredīts bieži pieejams arī nebanku sektorā.

Kā mājokļa kredīts atšķiras no citiem aizdevumiem?

Plānojot mājokļa iegādi vai remontu, būtiski ir saprast visu pieejamo aizdevumu klāstu, lai izvēle būtu gan izdevīga, gan ilgtermiņā droša. Mājokļa kredīts ir piemērots lieliem projektiem, taču dzīvē mēdz būt brīži, kad nepieciešams ātrāks risinājums mazākiem darbiem.

Tāpēc noder izpratne arī par citiem finanšu instrumentiem, piemēram, par ātro kredītu. Salīdzinot vairākus aizdevumu veidus, mājas saimnieks var izvēlēties risinājumu, kas vislabāk palīdz tikt pie sakārtota, funkcionāla un ilgtermiņā izdevīga mājokļa. Šāda pieeja ir saimnieciski gudra un vērsta uz rezultātu.

Kādās situācijās izvēlēties mājokļa kredītu?

Sākumā var šķist mulsinoši pieteikties mājokļa kredītam, jo dzīvokļa iegādei taču ir hipotekārais kredīts un mājvietas remontam var izvēlēties patēriņa aizdevumu. Taču ir situācijas, kad mājokļa kredīts ir īpaši labs risinājums:

Kredīts dzīvokļa iegādei

Noder, ja nepieciešams iegādāties citu, ne pārāk dārgu dzīvesvietu. Šo bieži izmanto jaunās ģimenes.

Kredīts mājokļa remontam

Dažkārt lētāk un gudrāk ir uzlabot esošo dzīvesvietu, nevis iegādāties jaunu.

Svarīgi salīdzināt aizdevēju sniegtos piedāvājumus, lai izvēlētos, pie kura mājokļa kredīta saņemšana ir visizdevīgākā. Kredītu salīdzināšanu var veikt, piemēram, NetCredit.lv mājaslapā.

majokla kredits

NetCredit.lv – ienāc un salīdzini aizdevējus!

Lai salīdzinātu kredītu piedāvājumus pie Netcredit.lv, nav nepieciešams veikt samaksu. Mājaslapā ir savākta visa nepieciešamā informācija un skaidri izklāstīta, lai jūs būtu droši par visām situācijām, kas saistīti ar kredītiem

Lai salīdzinātu esošos mājokļa kredīta variantus, jums jāizda pāris vienkāršas darbības:

  1. atver sadaļu Mājokļa kredīts;
  2. ievadi kredīta summu un nosacījumus aprēķina rīkā
  3. spied Salīdzināt. 

Rezultāti parādīsies tabulā ar izsniegšanas nosacījumiem, atmaksas termiņiem un citu svarīgo informāciju.

Pirms noformēt mājokļa kredītu

Izvēlies gudri. Pirms saņem aizdevumu, pārliecinies, ka tas tiešām nepieciešams. Ja vēl vajag pārliecību, Netcredit.lv piedāvā skaidru salīdzinājumu un atbildes uz biežāk uzdotajiem jautājumiem.

Veidojiet mājokli ar pārliecību

Mājokļa kredīts nav tikai saistības, bet gan pamats sakārtotai, ērtai un ilgtspējīgai dzīves telpai. Pareizi izvērtējot iespējas un pieņemot pārdomātus nosacījumus, jūs veidojat vidi, kas kalpo ikdienas ērtībām un ilgtermiņa vērtībai. Domājiet kā saimnieks, plānojiet uz priekšu, rīkojieties mērķtiecīgi un ieguldiet tajā, kas patiešām uzlabo jūsu dzīvi.

Lai izdodas izveidot mājokli, kas strādā kopā ar jums, nevis pret jums!

Kā izvēlēties piemērotāko ātro kredītu no 18 gadiem?

Mājas un dārza darbi negaida. Jumts jāsalabo, terase jāatjauno, pļaujmašīna jānomaina tieši brīdī, kad tā nepieciešama visvairāk. Ja esi jaunais mājokļa vai saimniecības saimnieks no 18 gadu vecuma, bieži jāsāk rīkoties pirms visa summa sakrāta. Tieši tad var noderēt ātrais kredīts, taču tas jāuztver kā pārdomāts darba rīks, nevis impulsīvs solis.

Šajā rakstā soli pa solim iziesim cauri tam, kā izvēlēties piemērotāko ātro kredītu no 18 gadiem, kā noteikt vajadzīgo summu, kā salīdzināt aizdevējus un kā izvairīties no liekiem procentiem. Mērķis ir vienkāršs palīdzēt tev sakārtot finanses tā, lai māja un dārzs attīstās, bet galva paliek mierīga.

Gudrs saimnieks plāno gan darbus, gan naudas plūsmu.Lai gan arvien vairāk aizdevēju piedāvā aizņemties no 21 gada vecuma, tomēr ir palikuši vēl vairāki aizdevēji, kuri piedāvā šādu iespēju izmantot jau no 18 gadu vecuma.

Kur noformēt kredītu

Lai izvēlētos piemērotāko ātro kredītu no 18 gadiem, protams, nepieciešams rūpīgi izvērtēt, kurš no aizdevējiem piedāvā pašus izdevīgākos nosacījumus aizdevuma noformēšanai.

To vari izdarīt, kredītu salīdzināšanas portālā, piemēram, Netcredit.lv, kur ērtā veidā apkopoti visi pieejamie ātrie kredīti internetā, kas pieejami ikvienam iedzīvotājam, kurš sasniedzis 18 gadu vecumu. Pieteikumu iesniedz tikai uzticamās vietnēs un neizpaud autentifikācijas datus, jo krāpšanas riski var pieaugt, ja personas dati nonāk negodprātīgu cilvēku rokās.

Kā izvēlēties piemērotāko aizdevumu

Lai izvēlētos piemērotāko ātro kredītu tieši savai situācijai, noteikti nepieciešams ņemt vērā vairākas lietas. Pirmkārt, nepieciešams saprast, kāda ir summa, ko piedāvā konkrētais aizdevējs.

Protams, jāņem vērā arī tas, kāds ir aizdevuma atgriešanas termiņš, jo tādā veidā varēsi saprast, vai varēsi laicīgi atdot aizdevumu. Vēl viena būtiska lieta, protams, ir procentu likme, ko piedāvā konkrētais aizdevējs.

Ja vēlies noformēt izdevīgu aizdevumu, nepieciešams izvēlēties aizdevēju, kurš piedāvā zemāko procentu likmi, jo tādā veidā varēsi ietaupīt diezgan lielu naudas summu. Pirms lēmuma pieņemšanas ir vērts veikt arī budžeta stresa testu, aprēķinot, vai maksājums būtu pa spēkam arī tad, ja pieaugtu ikdienas izdevumi.

kredits no 18 gadiem

Faktori, kurus ņem vērā aizdevējs

Ja esi izvēlējies noformēt aizdevumu, jāņem vērā, ka aizdevējam ir tiesības to atteikt. Kad būsi iesniedzis savu pieteikumu aizdevuma saņemšanai, tiks izvērtēti vairāki kritēriji:

  • Vecums
  • Ikmēneša ienākumi
  • Kredītvēsture

Šie kritēriji aizdevējam ir svarīgi, jo tikai tādā veidā var saprast, vai konkrētajam cilvēkam var uzticēties un izsniegt aizdevumu ar garantiju, ka tas laikā tiks arī atmaksāts. Kā jau minējām, ir aizdevēji, kuri piedāvā aizņemties no 18 gadu vecuma vai arī tiek piešķirti kredīti no 20 gadiem, tomēr pārsvarā aizdevēji piedāvā noformēt aizdevumu tikai no 21 gada vecuma.

Protams, būtiska loma ir arī ikmēneša ienākumu līmenim, jo tas nosaka, vai tu mēneša laikā būsi spējīgs atvēlēt noteiktu summu kredīta dzēšanai. Un, protams, ļoti būtisks faktors ir arī aizņēmēja kredītvēsture. Jāatceras, ka dati par klientu parādnieku reģistrā uzglabājas līdz pat 10 gadiem, tāpēc ikvienam aizdevējam ir pieejama detalizēta informācija par to, vai tev senāk nav bijuši kādi nenokārtoti parādi.

Ja parādnieku reģistrā uzrādīsies informācija, ka tev senāk bijuši nenokārtoti rēķini, tad pastāv diezgan liela iespēja, ka aizdevums tiks atteikts. Arī aizdevējam nepieciešama garantija, ka varēsi laicīgi atmaksāt kredīta summu. 

Netcredit.lv.lv rekomendē: “Pirms aizņemies, kārtīgi pārdomā!”

Noformējot aizdevumu, tev noteikti nepieciešams saprast, vai tiešām laicīgi varēsi atdot noformēto naudas aizdevumu, jo pretējā gadījumā var tikt aprēķināti soda procenti, kas nozīmē, ka tev būs nepieciešams atdot vēl lielāku naudas summu nekā noformēji pašā sākumā.

Tāpat svarīgi saprast, cik liela naudas summa tev nepieciešama un vai tiešām nepastāv kāds cits veids, kā iegūt šo naudu, jo tās tomēr ir kredītsaistības, pret kurām nepieciešams izturēties ar lielu atbildības sajūtu, jo ātrie kredīti Latvijā pārsvarā tiek izsniegti tikai ar pozitīvu kredītvēsturi.

Ātrie kredīti no 18 gadiem Latvijā ir reti sastopami, tomēr ir pāris aizdevēji, kuri šādu pakalpojumu sniedz, tāpēc ir būtiski aplūkot visus aizdevējus un salīdzināt tos, lai pieņemtu lēmumu par pašu izdevīgāko variantu.

kredits no 18 gadiem

Kad apsvērt alternatīvu patēriņa aizdevumu

Ātrais kredīts var būt noderīgs steidzamiem gadījumiem, taču ne vienmēr tas ir vispraktiskākais risinājums ilgtermiņā. Ja plāno mājas remontu, dārza ierīkošanu vai citus saimnieciskus darbus, iespējams, labāka izvēle būs patēriņa aizdevums.

Šāda veida aizdevums piedāvā garāku atmaksas termiņu un bieži zemāku procentu likmi, ļaujot sadalīt izmaksas pa mazākām daļām, neietekmējot ikdienas budžetu. Praktiskam mājsaimniekam tas nozīmē iespēju sakārtot māju vai dārzu pakāpeniski, saglabājot kontroli pār izdevumiem un nodrošinot, ka finanses netraucē citus saimnieciskos darbus.

Izvēloties šādu risinājumu, ieteicams rūpīgi salīdzināt aizdevējus, pārbaudīt atmaksas grafikus un procentu likmes. Izmantojot patēriņa aizdevuma priekšrocības, iespējams nodrošināt, ka mājas un dārza projekti tiek pabeigti kvalitatīvi, bez nevajadzīgām soda naudām un finanšu stresa.

Patēriņa aizdevums ikdienas saimniekam

Praktisks mājsaimnieks zina, ka patēriņa aizdevums var palīdzēt arī mazāk steidzamos projektos, piemēram, ja nepieciešams iegādāties dārza tehniku vai remontam materiālus. Izmantojot patēriņa aizdevuma iespējas, vari plānot savus darbus saimnieciskā secībā, neizjaucot ikdienas budžetu.

Šis risinājums nodrošina skaidru struktūru un kontroli pār izdevumiem, ļaujot saimniekam koncentrēties uz praktisku rezultātu, skaistu un sakārtotu māju vai dārzu, nevis uz finanšu spiedienu. Patēriņa aizdevums ir rīks, kas darbojas kā palīgs, nevis šķērslis, un to var ērti pielāgot ikvienam saimnieciskam projektam.

kredits no 18 gadiem

Pārdomāts solis gudram saimniekam

 Ātrais kredīts no 18 gadiem var būt risinājums steidzamām vajadzībām, taču tas jāizmanto ar saimniecisku pieeju. Pirms aizņemšanās vienmēr izvērtē, vai nauda patiešām nepieciešama, kādas būs reālās izmaksas un vai spēsi aizdevumu atdot laikā.

Salīdzinot aizdevējus un rūpīgi izvērtējot atmaksas nosacījumus, vari atrast variantu, kas kalpos kā palīgs mājas vai dārza darbos, nevis kļūs par šķērsli. Atceries, ka gudrs saimnieks plāno ne tikai darbus, bet arī finanšu soļus.

Lai aizdevums kļūst par palīgu, ne nastu

Gudram saimniekam aizdevums ir instruments, nevis problēma. Ja skaidri zini, kādam mājas vai dārza darbam nepieciešama nauda, esi salīdzinājis piedāvājumus un aprēķinājis, kādu summu spēsi atmaksāt, ātrais kredīts no 18 gadiem var palīdzēt ātrāk sasniegt rezultātu, sakārtotu un funkcionālu vidi ap māju.

Svarīgākais ir rīkoties saimnieciski un neaizņemties vairāk, nekā vajag, nepagarināt termiņus bez vajadzības un vienmēr sekot līdzi maksājumiem. Ja projekts ir lielāks, apsver patēriņa aizdevumu kā mierīgāku, ilgtermiņā izdevīgāku risinājumu.

Plāno darbus un finanses vienā solī, tad katrs aizņemtās naudas eiro strādās tavā labā un palīdzēs veidot sakārtotu, drošu un ilgtspējīgu mājvietu.