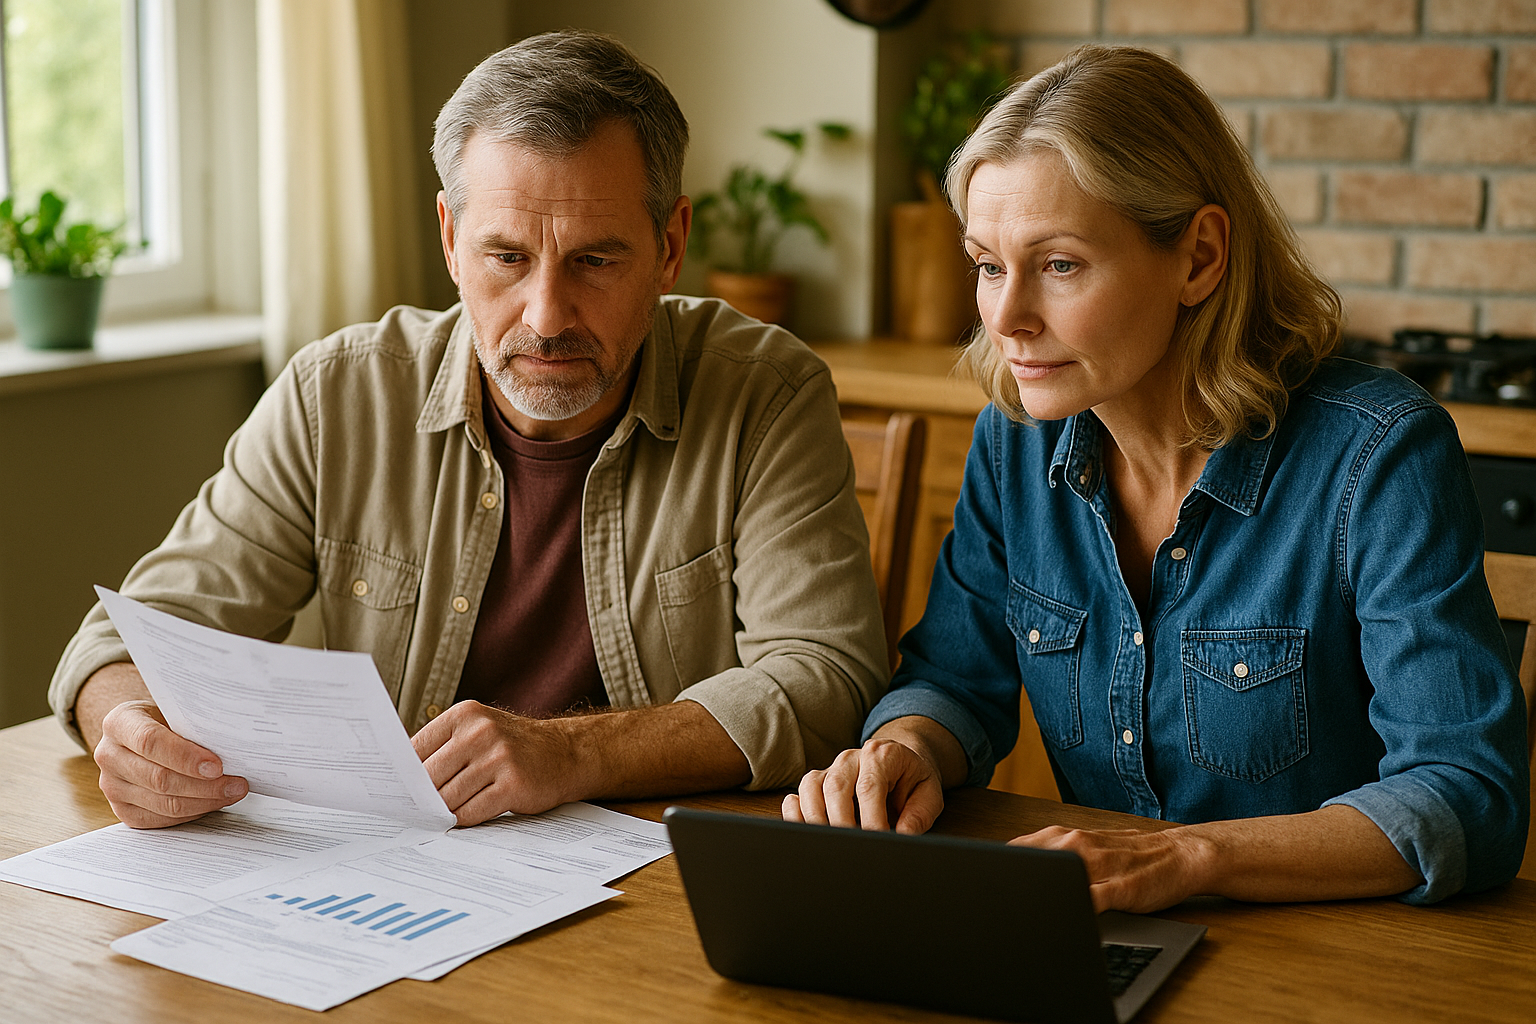
Traktora iegāde ar kredītu vai līzings?

Iegādājoties traktortehniku, mājsaimniecībām un saimniecībām bieži rodas jautājums vai labāk izvēlēties kredītu vai līzingu? Šis lēmums ietekmē ne tikai ikmēneša maksājumus, bet arī īpašuma tiesības un kopējās izmaksas ilgtermiņā.

Šajā rakstā apskatīsim atšķirības starp abiem finansēšanas veidiem, sniegsim piemērus un praktiskus padomus, kā izvērtēt savu situāciju, lai iegādātais traktors kļūtu par efektīvu un ilgtermiņā izdevīgu ieguldījumu jūsu saimniecībā.

Galvenās atšķirības starp kredītu līzingu

Izvēle starp kredītu un līzingu traktortehnikas iegādē ir atkarīga no finansējuma struktūras, īpašuma tiesībām un izmaksām. Kredīta gadījumā traktors kļūst par jūsu īpašumu uzreiz pēc iegādes, un ikmēneša maksājumi ir fiksēti, iekļaujot procentu likmi. Šis variants prasa augstāku sākotnējo izdevumu, jo nepieciešama pirmā iemaksa, taču nodrošina pilnīgu brīvību traktora lietošanā, iespēju to pārdot vai izmantot kā nodrošinājumu.

Līzinga gadījumā īpašuma tiesības pāriet tikai pēc līguma beigām, un sākotnējā iemaksa ir mazāka. Maksājumi mēnesī var būt elastīgāki, un līzings bieži piedāvā papildpakalpojumus, piemēram, apdrošināšanu vai servisa garantiju. Līzings ir piemērots situācijām, kad svarīgāka ir elastība sākotnējā izdevumā un iespēja regulēt ikmēneša maksājumus.

Izvēle starp kredītu un līzingu jāveic, izvērtējot saimniecības budžetu, ilgtermiņa plānus un nepieciešamību pēc īpašuma tiesībām.

atrais kredits traktortehnikas iegadei

Maksājumu struktūra un kopējās izmaksas

Kredīta gadījumā ikmēneša maksājums parasti ir fiksēts un ietver procentus. Piemēram, ja traktors maksā 20 000 € un pirmā iemaksa ir 4 000 € ar procentu likmi 6% uz pieciem gadiem, ikmēneša maksājums būs aptuveni 304 €, un piecu gadu laikā kopējās izmaksas sasniegs 22 240 €. Kredīts prasa lielāku sākotnējo ieguldījumu, bet nodrošina, ka traktors tūlītēji pieder jums.

Līzinga gadījumā sākotnējā iemaksa bieži ir zemāka, piemēram, 2 000 €, un atlikums tiek sadalīts ikmēneša maksājumos uz pieciem gadiem ar procentu likmi 7%. Šādā gadījumā ikmēneša maksājums būs aptuveni 333 €, bet kopējās izmaksas līgumā būs aptuveni 22 980 €. Līzinga priekšrocība ir zemāks sākotnējais finansiālais slogs un iespēja iekļaut līgumā papildu pakalpojumus, piemēram, apdrošināšanu vai servisu.

Praktiski tas nozīmē, ka, izvērtējot finansējumu, ir svarīgi salīdzināt ne tikai ikmēneša maksājumu, bet arī kopējās izmaksas un to ietekmi uz saimniecības budžetu. Šis piemērs skaidri parāda, ka kredīts ir izdevīgāks, ja prioritāte ir pilnas īpašuma tiesības un ilgtermiņa kontrole pār tehniku, savukārt līzings ir piemērots, ja svarīgāka ir zemāka sākotnējā iemaksa un elastīgi maksājumi, pat ja kopējās izmaksas nedaudz pieaug.

Īpašuma tiesību nozīme saimniecībā

Kredīta gadījumā traktors uzreiz pieder jums, un to var brīvi izmantot, pārbūvēt vai pārdot pēc vēlēšanās. Tas ir būtiski, ja plānojat traktoru izmantot ilgtermiņā un vēlaties saglabāt pilnīgu kontroli pār tehniku.

Līzinga gadījumā īpašuma tiesības pāriet tikai pēc līguma beigām, un līdz tam parasti ir ierobežojumi traktora modifikācijai vai pārdošanai. Tas nozīmē, ka, ja prioritāte ir elastība sākotnējā maksājumā un iespēja pielāgot grafiku, līzings var būt izdevīgāks, bet jāņem vērā noteikumi par tehnikas lietošanu.

traktora iegade ar lizingu

Praktiski padomi traktortehnikas iegādei

Pirms lēmuma pieņemšanas izvērtējiet, kā traktors tiks izmantots jūsu saimniecībā vai dārzā. Ja plānojat traktoru izmantot gan lauksaimniecības darbos, gan dārza kopšanā, ieteicams ieguldīt kvalitatīvākā modelī ar uzticamu motoru un piekabes sistēmu, kas kalpos vairākus gadus. Tas palīdzēs izvairīties no biežām remonta izmaksām un nodrošinās ilgtermiņa efektivitāti.

Aprēķiniet, cik ilgi plānojat traktoru lietot, un salīdziniet kopējās izmaksas kredīta vai līzinga gadījumā. Piemēram, izvēloties traktora iegādi izmantojot ātros kredītus, var iegūt tūlītēju finansējumu ar elastīgu atmaksas grafiku, kas ļauj sākt darbu saimniecībā nekavējoties, bet vienlaikus svarīgi aprēķināt kopējās izmaksas ilgtermiņā. Līzings, savukārt, nodrošina zemāku sākotnējo iemaksu un bieži iekļauj apdrošināšanu vai servisa pakalpojumus, kas var samazināt ikmēneša papildu izdevumus.

Izvēloties starp kredītu un līzingu, apsveriet, vai prioritāte ir finanšu elastība un ātra piekļuve traktortehnikai, vai pilna īpašuma kontrole un ilgtermiņa izdevīgums. Šī izvērtēšana palīdzēs praktiski plānot budžetu, nodrošināt traktora ilgstošu lietošanu un izvairīties no nevajadzīgām papildu izmaksām.

Praktiska traktora iegāde

Izvēle starp kredītu un līzingu traktora iegādē ir atkarīga no jūsu budžeta, ilgtermiņa plāniem un vajadzības pēc īpašuma tiesībām. Kredīts nodrošina tūlītējas īpašuma tiesības un pilnīgu brīvību traktora izmantošanā, bet prasa lielāku sākotnējo iemaksu. Līzings piedāvā zemāku sākotnējo slogu un elastīgu maksājumu grafiku, taču īpašuma tiesības pāriet vēlāk un ir noteikti ierobežojumi.

Praktiskais padoms ir aprēķināt gan ikmēneša maksājumu, gan kopējās izmaksas, izvērtējot savu saimniecības plānu, lai iegādātais traktors kļūtu par efektīvu un ilgtermiņā izdevīgu ieguldījumu

Pārdot mežu vai izstrādāt pašam?

Ikvienam meža īpašniekam agrāk vai vēlāk nākas izvērtēt, vai labāk pārdot mežu kā īpašumu vai pašam organizēt koksnes ciršanu un realizāciju. Šis lēmums ietekmē ne tikai ienākumus, bet arī darba apjomu, ilgtermiņa vērtību un iespējamos riskus.

Šajā rakstā aplūkosim abu pieeju priekšrocības, trūkumus un praktiskus soļus, lai īpašnieks varētu izvēlēties sev piemērotāko variantu.

Kāpēc šī izvēle ir svarīga

Māja un dārzs prasa regulāru investīciju gan laika, gan līdzekļu ziņā. Tāpat arī meža apsaimniekošana ir resurss, kas var nodrošināt papildus ienākumus vai saglabāt dabas vērtības nākotnei.

Praktisks lēmums starp meža pārdošanu un pašizstrādi ļauj maksimāli izmantot īpašuma potenciālu, nezaudējot kontroli pār resursiem. Izvēloties pareizo variantu, īpašnieks var nodrošināt gan finansiālu ieguvumu, gan saimnieciski atbildīgu resursu izmantošanu.

pardot mezu

Pārdot mežu kā īpašumu

Šajā gadījumā īpašnieks iegūst tūlītēju kapitālu un praktiski izvairās no jebkādas aktīvas darbības. Juridiskās un praktiskās saistības, kas saistītas ar ciršanu un koksnes realizāciju, pārņem pircējs. Tas nozīmē, ka īpašniekam nav jāplāno ciršanas darbi, jāorganizē transports vai jārisina koksnes realizācija. Pārdot mežu pieeja ir piemērota tiem, kuri vēlas ātru kapitāla iegūšanu vai kuriem nav iespējas iesaistīties meža apsaimniekošanā.

Tomēr pārdodot īpašumu, pastāv vairāki riski. Peļņa bieži vien ir mazāka nekā pašizstrādes gadījumā, īpaši, ja mežs ir kvalitatīvs un tirgus cenas ir labvēlīgas. Tāpat tiek zaudēta meža ilgtermiņa vērtība, jo pārdodot visu, vairs nevar gūt ienākumus no nākotnes koksnes realizācijas vai dabas kapitāla saglabāšanas. Tirgus piedāvājuma cena var arī mainīties atkarībā no pircēju interešu svārstībām. Darba apjoms šajā scenārijā aprobežojas ar meža vērtības novērtēšanu, pircēju meklēšanu, piedāvājumu salīdzināšanu un juridisko dokumentu kārtošanu, tostarp līgumu sagatavošanu un nodokļu jautājumu risināšanu.

Priekšrocības:

  • Tūlītēja naudas plūsma
  • Minimāls darba ieguldījums no īpašnieka puses
  • Juridiska drošība, jo pircējs uzņemas riskus saistībā ar meža apsaimniekošanu
pardot mezu

Pašizstrāde

Pašizstrāde nozīmē, ka īpašnieks pats organizē meža ciršanu, šķiro koksni un realizē to tirgū. Šī pieeja nodrošina iespēju gūt lielāku peļņu, it īpaši, ja mežs ir kvalitatīvs un vecs. Tā ļauj saglabāt kontroli pār resursiem, izvēlēties, kurus kokus cirs, un atstāt daļu meža kā ilgtermiņa ieguldījumu. Pašizstrāde arī dod elastību, jo īpašnieks var izvēlēties, kad cirs un kā realizēs koksni.

Vienlaikus šī pieeja prasa ievērojamu darba ieguldījumu. Ciršana, koksnes šķirošana un realizācija ir gan fiziski, gan organizatoriski intensīvi procesi. Nepieciešama atbilstoša tehnika un darbarīki, piemēram, motorzāģi, traktori un transporta līdzekļi, kā arī zināšanas par koksnes šķirošanu un glabāšanu. Peļņa ir atkarīga arī no tirgus svārstībām un koksnes kvalitātes, un laikapstākļi var kavēt plānotos darbus. Darba apjoms ietver meža inventarizāciju, koku izciršanas darbu plānošanu un organizēšanu, kokmateriālu šķirošanu un sagatavošanu realizācijai, kā arī realizācijas kanālu izvēli un ieņēmumu aprēķinu.

Priekšrocības:

  • Ienākumi no koksnes realizācijas var būt lielāki nekā īpašuma pārdošanā
  • Kontrole pār resursiem un iespēja saglabāt daļu meža nākotnei
  • Elastība, var izvēlēties, kad cirs un kā realizēs koksni

Kā izvēlēties sev piemērotāko variantu

Izvēle starp meža pārdošanu un pašizstrādi ir atkarīga no vairākiem faktoriem. Pirmkārt, jāņem vērā laika resursi un, vai esat gatavs ieguldīt laiku un darbu meža apsaimniekošanā. Otrkārt, finanšu mērķi, vai prioritāte ir tūlītēja peļņa vai ilgtermiņa ieguvumi.

Treškārt, jāizvērtē meža stāvoklis, jo vecs un kvalitatīvs mežs var nodrošināt lielāku peļņu, ja to izstrādā pats. Tāpat jāapsver tehniskās iespējas, piemēram, pieejamā tehnika un zināšanas koksnes ciršanā.

Izvērtējot šos aspektus un izmantojot iepriekš minētos principus, īpašnieks var pieņemt lēmumu, kas ir gan praktiski, gan saimnieciski izdevīgs.

Izvēlies pareizo stratēģiju

Gan pārdot mežu kā īpašumu, gan pašizstrāde ir reālas iespējas ar saviem plusiem un mīnusiem. Svarīgi ir izvērtēt situāciju sistemātiski, plānot darbības un izvēlēties variantu, kas atbilst jūsu resursiem, zināšanām un ilgtermiņa mērķiem. Ar pareizu plānošanu meža apsaimniekošana var kļūt par vērtīgu ienākumu avotu vai tūlītēju kapitāla iegūšanas iespēju.

Minimāls instrumentu komplekts mājas remontam

Ikdienas mājas remontdarbi var būt daudz vienkāršāki, ja pie rokas ir pareizais instrumentu komplekts. Daudzi saimnieki pārmērīgi iegādājas instrumentus, kas reti tiek izmantoti, radot haosu un liekas izmaksas.

Šajā rakstā apskatīsim, kā izveidot nelielu, praktisku instrumentu komplektu, kas nodrošina visbiežāk nepieciešamās funkcijas mājas remontam, samazina patēriņu un palīdz saglabāt kārtību. Šī pieeja ir īpaši piemērota mājokļa saimniekiem, kuri vēlas praktiski, gaumīgi un pārdomāti iekārtot māju un dārzu. Rakstā sniegtie padomi ļauj uzreiz izvērtēt instrumentus, iegādāties tikai nepieciešamo un efektīvi veikt remontdarbus.

Kā izvērtēt, kuri instrumenti ir patiešām nepieciešami

Pirmais solis ir noskaidrot, kādi remontdarbi mājās tiek veikti visbiežāk. Parasti tas ir skrūvēšana un mēbeļu montāža, sienu un griestu remonts, cauruļu un elektrības darbu veikšana, kā arī dažādi griešanas un slīpēšanas darbi. Šo darbu saraksts palīdz noteikt, kuri darba instrumenti mājoklī ir kritiski, bet kuri var tikt aizvietoti vai izslēgti no minimālā komplekta.

Otrkārt, ir vērts izvēlēties instrumentus, kas spēj veikt vairākas funkcijas. Universālais skrūvgriezis ar maināmiem uzgaļiem, kombinētās knaibles, kas spēj gan griezt, gan turēt materiālu, vai multi-funkcionāls nazis un līmeņrādis ļauj samazināt kopējo instrumentu skaitu, saglabājot pilnīgu funkcionalitāti.

Treškārt, prioritāte jāpiešķir kvalitātei. Labas kvalitātes instrumenti kalpos ilgāk, nodrošinot ērtāku un drošāku darbu. Ergonomiski skrūvgrieži, labi balansēts āmurs un izturīgi urbji un zāģi ne tikai uzlabo darba efektivitāti, bet arī samazina risku bojājumiem vai traumām. Mazāks skaits kvalitatīvu instrumentu bieži vien ir praktiskāks nekā liels lētu rīku komplekts, kas ātri nolietojas.

instrumnetu komplekts majas remontam

Minimālā instrumentu komplekta saturs

Skrūvēšanai un mēbeļu montāžai nepieciešams skrūvgriežu komplekts ar dažādiem uzgaļiem, universālās atslēgas komplekts, kā arī urbji un skrūves dažādiem materiāliem. Šie instrumenti nodrošina iespēju veikt lielāko daļu ikdienas montāžas un skrūvēšanas darbu mājās.

Sienu un mēbeļu remontam svarīgi ir āmurs, līme un līmes pistole, līmeņrādis un mērlente. Šie instrumenti ļauj precīzi montēt mēbeles, piestiprināt skapjus vai plauktus un veikt nelielus sienu remontdarbus. Līmeņrādis palīdz nodrošināt, ka viss tiek uzstādīts taisni, bet mērlente ir neatņemama, lai precīzi izmērītu materiālus vai telpu proporcijas.

Cauruļu un elektrības darbu veikšanai noder kombinētās knaibles, elektrības testeris un izolācijas lenta, kā arī skrūvgrieži ar izolētu rokturi. Šie instrumenti ļauj droši apstrādāt vadus, santehnikas caurules un nelielus elektrības remontus, vienlaikus samazinot negadījumu risku.

Griešanas un slīpēšanas darbiem ir noderīgs universāls nazis, roku vai mini zāģis, kā arī smilšpapīrs vai slīpēšanas bloki. Šie instrumenti palīdz sagriezt materiālus, pielāgot mēbeles vai pielabot koka, metāla vai plastmasas virsmas.

Praktiski padomi instrumentu organizēšanai

Lai instrumenti vienmēr būtu pieejami, ieteicams sagatavot atsevišķu kasti vai statīvu, kur katrs instruments ir viegli atrodam un sakārtots. Dalītāji, maisiņi vai plaukti palīdz saglabāt pārredzamību un kārtību, novēršot lieku laika tērēšanu meklēšanā.

Regulāri pārskatot inventāru un atbrīvojoties no instrumentiem, kas netiek izmantoti, tiek samazināts mājokļa haoss un saglabāta praktiskā darba vide.

instrumenti majas remontam

Budžeta un finansējuma apsvērumi

Instrumentu iegāde sākotnēji var prasīt papildu līdzekļus, īpaši, ja vēlaties iegādāties kvalitatīvus un daudzfunkcionālus rīkus minimālā komplekta veidošanai mājas remontam. Tomēr šāda investīcija atmaksājas ilgtermiņā, jo kvalitatīvi instrumenti kalpo gadiem, samazina nepieciešamību atkārtot pirkumus un ļauj efektīvāk veikt ikdienas remontdarbus mājās.

Lai plānotu pirkumu praktiski, vispirms nosakiet instrumentu prioritātes pēc biežuma un nepieciešamības. Piemēram, vispirms iegādājieties skrūvgriežu komplektu ar maināmiem uzgaļiem, āmuru un līmeņrādi, jo šie darba instrumenti būs nepieciešami gandrīz katram remontam. Nākamajā solī pievienojiet kombinētās knaibles un mini zāģi, kas ļauj veikt specifiskus cauruļu, elektrības vai griešanas darbus.

Ja budžets ir ierobežots, iegādi var sadalīt vairākos posmos, saglabājot minimālisma pieeju un izvairoties no liekiem tēriņiem. Ja nepieciešams papildu finansējums, plānošanai un iegādei var palīdzēt ātrie kredīti, ļaujot iegādāties kvalitatīvus rīkus saprātīgi un bez kompromisiem par funkcionalitāti. Šādi jūs varat pakāpeniski izveidot pilnvērtīgu minimālo instrumentu komplektu, kas nodrošina ikdienas remontdarbus mājās, saglabājot kārtību un samazinot liekus tēriņus.

Minimālisma pieeja

Minimāls instrumentu komplekts ne tikai samazina mājas haosu, bet arī samazina nevajadzīgas izmaksas un patēriņu. Katru instrumentu izvērtējiet, domājot, vai tas tiešām nepieciešams regulāri, nevis tikai retam gadījumam. Šāda pieeja palīdz saglabāt māju sakārtotu, praktisku un ērti lietojamu, koncentrējoties uz rezultātu, nevis lieku rīku pārvaldību.

Populārākie dārza tehnikas zīmoli Eiropā

Mūsdienīgs dārzs prasa ne tikai labu plānojumu, bet arī uzticamu tehniku. Pareizi izvēlēti instrumenti ļauj būtiski ietaupīt laiku, samazināt fizisko slodzi un sasniegt kvalitatīvāku rezultātu. Eiropas tirgū pieejami daudzi dārza tehnikas ražotāji, tomēr daži zīmoli izceļas ar īpašu uzticamību, inovācijām un ilgmūžību.

Šajā rakstā apskatīti populārākie dārza tehnikas ražotāji Eiropā, to stiprās puses un piemērotība dažādiem dārza darbiem. Papildus sniegti praktiski padomi, kas palīdz izvēlēties tehniku atbilstoši īpašuma izmēram un darba intensitātei.

Husqvarna

Viens no pazīstamākajiem dārza un meža tehnikas ražotājiem Eiropā. Zviedrijas uzņēmums ir īpaši atpazīstams ar profesionālas klases instrumentiem, kas paredzēti gan mežsaimniecībai, gan intensīvai dārza kopšanai. Šī zīmola tehnika ir izstrādāta tā, lai spētu strādāt sarežģītos apstākļos un kalpotu vairākas sezonas.

Husqvarna īpaši pazīstama ar jaudīgiem motorzāģiem, robotizētajiem zāles pļāvējiem un izturīgiem benzīna trimmeriem. Šie instrumenti bieži tiek izmantoti lielākās teritorijās, kur nepieciešama augsta veiktspēja un uzticamība. Zīmola tehnika bieži sastopama lauku īpašumos un plašos piemājas dārzos, kur regulāri jāveic intensīvi darbi.

lieliska davana virietim

Stihl

Vācijas ražotājs ar ļoti spēcīgu reputāciju profesionālajā dārza tehnikas segmentā. Stihl jau vairākus gadu desmitus specializējas motorinstrumentos un piedāvā plašu tehnikas klāstu gan privātajiem lietotājiem, gan profesionāļiem.

Šī zīmola instrumenti izceļas ar augstu jaudu, precīzu konstrukciju un ilgmūžību. Stihl tehnika bieži tiek izvēlēta darbiem, kuros nepieciešama īpaša uzticamība, piemēram, koku zāģēšanai, dzīvžogu kopšanai vai lielāku teritoriju uzturēšanai. Vēl viena priekšrocība ir plašais servisa tīkls Eiropā, kas nodrošina pieejamu apkopi un rezerves daļas.

Bosch

Ir viens no lielākajiem tehnoloģiju uzņēmumiem Eiropā, un tā dārza tehnikas piedāvājums galvenokārt orientēts uz mājsaimniecību segmentu. Uzņēmums piedāvā plašu akumulatora un elektrisko instrumentu klāstu, kas paredzēts ērtai lietošanai ikdienas dārza darbos.

Bosch dārza tehnika izceļas ar lietotājam draudzīgu dizainu, vienkāršu ekspluatāciju un labu cenas un kvalitātes attiecību. Tā bieži ir piemērota maziem un vidējiem piemājas dārziem, kur nepieciešama viegli lietojama un uzticama tehnika. Papildu priekšrocība ir akumulatoru sistēma, kas ļauj vienu bateriju izmantot vairākām ierīcēm.

Gardena

Vēl viens Vācijas zīmols, kas īpaši populārs mājsaimniecību segmentā. Uzņēmums specializējas praktiskos risinājumos dārza kopšanai un piedāvā plašu produktu klāstu, kas palīdz organizēt dārza darbus efektīvi un pārskatāmi.

Gardena īpaši pazīstama ar modernām laistīšanas sistēmām, robotizētajiem zāles pļāvējiem un dažādiem rokas instrumentiem. Šie produkti ir paredzēti lietotājiem, kuri vēlas uzturēt sakoptu piemājas dārzu ar minimālu piepūli. Zīmola risinājumi bieži tiek izvēlēti arī tāpēc, ka tie veido savstarpēji savietojamu sistēmu.

darza tehnika

Makita

Japānas uzņēmums, kas plaši pazīstams ar profesionāliem elektroinstrumentiem. Pēdējos gados uzņēmums aktīvi attīstījis arī akumulatora dārza tehnikas segmentu, piedāvājot modernus risinājumus dažādiem dārza darbiem.

Makita instrumentu galvenā priekšrocība ir jaudīgā akumulatoru platforma, kas ļauj izmantot vienu un to pašu bateriju vairākām ierīcēm. Tas ir īpaši izdevīgi lietotājiem, kuri jau izmanto Makita instrumentus darbnīcā vai mājas remontdarbos. Šāda pieeja samazina izmaksas un padara darbu organizēšanu vienkāršāku.

Stiga

Itālijas uzņēmums ar vairāk nekā 80 gadu pieredzi dārza tehnikas ražošanā. Zīmols ir labi pazīstams ar zāles pļāvējiem, dārza traktoriem un citu tehniku, kas paredzēta lielāku teritoriju uzturēšanai.

Stiga produkti bieži tiek izvēlēti lietotājiem, kuriem nepieciešami efektīvi risinājumi plašu zālienu kopšanai. Uzņēmums piedāvā gan tradicionālos benzīna modeļus, gan modernus akumulatora risinājumus, kas nodrošina klusāku un videi draudzīgāku darbību.

Kā izvēlēties dārza tehniku savam dārzam

Izvēloties dārza tehniku, svarīgi sākt ar galveno darbu noteikšanu. Ja lielākā daļa laika tiek veltīta zāliena kopšanai, prioritāte būs kvalitatīvs zāles pļāvējs vai trimmeris. Ja dārzā ir daudz augļu koku vai dekoratīvie koki, vai dzīvžogu, svarīgāki būs motorzāģi un dzīvžogu šķēres.

Svarīgi arī izvēlēties piemērotu jaudas līmeni. Mazākos dārzos pietiek ar elektrisko vai akumulatora tehniku, kas ir klusāka un vienkāršāk kopjama. Lielākās teritorijās bieži nepieciešama jaudīgāka benzīna tehnika, kas spēj nodrošināt nepārtrauktu darbu.

Praktisks risinājums ir arī vienotas akumulatoru sistēmas izvēle. Daudzi ražotāji piedāvā platformas, kur vienu bateriju iespējams izmantot vairākām ierīcēm, kas būtiski atvieglo darbu organizēšanu.

ka izveleties darza tehniku

Dārza instrumenti kā praktiska dāvana

Dārza tehnika un kvalitatīvi instrumenti bieži ir viena no praktiskākajām dāvanām cilvēkam, kurš regulāri rūpējas par savu īpašumu. Atšķirībā no dekoratīvām vai simboliskām dāvanām, labi izvēlēts instruments tiek izmantots ikdienā un palīdz veikt konkrētus darbus ātrāk, drošāk un ar labāku rezultātu.

Izvēloties šādu dāvanu, ir vērts padomāt par darbiem, kas konkrētajā dārzā tiek veikti visbiežāk. Piemēram, zāliena kopšanai noderēs kvalitatīvs trimmeris vai akumulatora zāles pļāvējs, savukārt dzīvžogu uzturēšanai praktiska izvēle būs elektriskās vai akumulatora dzīvžogu šķēres. Ja īpašumā regulāri jāapzāģē koki vai jāgatavo malka, noderīgs ieguldījums būs uzticams motorzāģis vai akumulatora zāģis.

Svarīgi, lai izvēlētais instrumentsvai dārza darbarīks būtu kvalitatīvs un piemērots konkrētā dārza vajadzībām. Tāpēc bieži drošākā izvēle ir uzticamu ražotāju tehnika, kas nodrošina gan ilgmūžību, gan rezerves daļu pieejamību. Šāda pieeja ļauj pārliecināties, ka dāvana nebūs tikai simboliska, bet kļūs par praktisku palīgu dārza kopšanā.

Ja meklējat ideju praktiskai dāvanai saimnieciskam cilvēkam, kvalitatīvs instruments bieži ir lieliska dāvana vīrietim, jo tas palīdz ikdienas darbus veikt efektīvāk un ilgtermiņā atvieglo dārza uzturēšanu.

Uzticama dārza tehnika mājai

Eiropas tirgū pieejams plašs dārza tehnikas klāsts, tomēr vairāki zīmoli ir sevi pierādījuši kā uzticamus un ilgmūžīgus risinājumus. Husqvarna un Stihl bieži izvēlas intensīvai lietošanai un lielākām teritorijām, savukārt Bosch un Gardena piedāvā praktiskus risinājumus mājsaimniecībām. Makita un Stiga nodrošina modernus tehnoloģiskos risinājumus, kas ļauj efektīvi veikt dažādus dārza darbus.

Pārdomāta tehnikas izvēle ļauj padarīt dārza kopšanu ātrāku, efektīvāku un ilgtermiņā ekonomiskāku. Praktiskam saimniekam tas nozīmē mazāk lieku pūļu un vairāk laika sakoptas vides baudīšanai.

Kā meža vērtība ietekmē īpašuma nākotnes plānus?

Meža vērtības izpratne ļauj uz īpašumu skatīties plašāk. Pareizi izvērtējot meža potenciālu, iespējams plānot darbus īpašumā, veikt mājas renovāciju vai teritorijas labiekārtošanu, vai infrastruktūras uzlabošanu bez papildu aizņēmumiem.

Šajā rakstā aplūkots, kā meža vērtības izpratne var palīdzēt pieņemt praktiskus lēmumus īpašuma attīstībā, kādi scenāriji ir biežāk sastopami un kā rīkoties, lai meža potenciālu izmantotu saimnieciski.

Mežs kā saimniecības finanšu resurss

Meža īpašums nereti tiek uztverts kā ilgtermiņa kapitāls, tomēr tas var būt arī aktīvs resurss saimniecības attīstībai. Atkarībā no meža vecuma, koku sugas un krājas apjoma, īpašnieks var izvēlēties dažādas apsaimniekošanas stratēģijas.

Praktiski tas nozīmē, ka mežs var tikt izmantots selektīvi, piemēram, veicot kopšanas cirtes vai galvenās cirtes noteiktās teritorijās vai pakāpenisku pieeju vairākos gados. Šāda stratēģija ļauj iegūt līdzekļus konkrētiem mērķiem, vienlaikus saglabājot meža nākotnei. Citos gadījumos īpašnieks var izvēlēties pārdot daļu no meža īpašuma vai konkrētu cirsmas apjomu, lai iegūtu nepieciešamo kapitālu lielākiem projektiem, piemēram, mājas renovācijai vai teritorijas labiekārtošanai. Šādi iegūtie līdzekļi kļūst par nozīmīgu finanšu resursu īpašuma attīstībai.

pardot mezu

Kā meža vērtība palīdz attīstīt īpašumu

Izvērtējot meža vērtību, īpašnieks iegūst konkrētu priekšstatu par to, kā mežs var kalpot kā finanšu resurss īpašuma attīstībai. Tas ļauj plānot konkrētus darbus, piemēram, mājas renovāciju, dārza labiekārtošanu vai infrastruktūras uzlabošanu, zinot, cik līdzekļu var iegūt no meža apsaimniekošanas.

Šādā veidā mežs kļūst par praktisku rīku īpašuma vērtības palielināšanai.

Mājas renovācijas finansēšana

Viens no biežākajiem scenārijiem ir meža izmantošana mājas renovācijas finansēšanai. Šādās situācijās īpašnieki nereti izvēlas veikt daļēju meža apsaimniekošanu vai pārdot noteiktu meža daļu, lai iegūtu nepieciešamos līdzekļus.

Iegūtais finansējums var tikt izmantots jumta nomaiņai, fasādes siltināšanai, ilgtspējīgas koka terases izbūvei, logu un durvju maiņai vai apkures sistēmas modernizācijai. Šādi darbi ne tikai uzlabo dzīves kvalitāti, bet arī palielina īpašuma kopējo vērtību.

Svarīgi šādā situācijā ir rūpīgi izvērtēt, cik lielu meža daļu nepieciešams izmantot, lai segtu plānotos izdevumus, vienlaikus saglabājot mežu kā ilgtermiņa resursu.

Teritorijas labiekārtošana un infrastruktūras uzlabošana

Meža potenciāls bieži tiek izmantots arī teritorijas attīstībai. Īpašuma uzlabojumi var ietvert piebraucamā ceļa izbūvi, pagalma seguma ierīkošanu, dārza plānojuma izveidi vai žoga un vārtu uzstādīšanu.

Dažos gadījumos iegūtie līdzekļi tiek izmantoti arī saimniecības ēku būvniecībai, piemēram, šķūņa, darbnīcas vai noliktavas izbūvei. Šādi ieguldījumi uzlabo īpašuma funkcionalitāti un padara ikdienas saimniekošanu ērtāku.

Turklāt labi plānota teritorija bieži palielina arī īpašuma tirgus vērtību, kas ir būtisks faktors ilgtermiņa perspektīvā.

Ilgtermiņa saimniecības attīstība

Daļa īpašnieku izvēlas meža potenciālu izmantot pakāpeniski. Šāda pieeja ļauj finansēt īpašuma uzlabojumus vairākos attīstības posmos.

Tas var nozīmēt, ka vienā periodā tiek veikta mājas renovācija, vēlāk dārza vai pagalma labiekārtošana, bet nākotnē infrastruktūras uzlabojumi. Pakāpeniska pieeja palīdz saglabāt meža resursu arī nākamajiem attīstības posmiem.

Šāda stratēģija ir īpaši piemērota īpašumiem, kuros attīstība notiek vairāku gadu garumā.

pardot mezu

Kur uzzināt meža vērtību

Lai pieņemtu pamatotus lēmumus, pirmais solis vienmēr ir meža vērtības noteikšana. Bez šīs informācijas ir grūti izvērtēt, kāds ir īpašuma potenciāls un kādas darbības būtu ekonomiski pamatotas.

Meklējot, kur uzzināt mana meža vērtību, īpašnieki bieži izmanto dažādus analīzes rīkus un kalkulatorus. MansMezs ir meža īpašniekiem paredzēta platforma, kas palīdz saprast meža īpašuma potenciālu un atvieglo meža vērtības noteikšana procesu, izmantojot pieejamos meža datus.

Izmantojot šādus rīkus, iespējams iegūt sākotnēju priekšstatu par koksnes apjomu, tirgus vērtību un iespējamo ienākumu no meža apsaimniekošanas. Šī informācija palīdz īpašniekam pieņemt pārdomātus lēmumus par turpmāko īpašuma attīstību.

Kā pieņemt lēmumu par meža izmantošanu

Lai meža potenciālu izmantotu saimnieciski un ilgtspējīgi, lēmumu pieņemšanā ir svarīgi ievērot vairākus principus. Vispirms jābalstās uz datiem, jānoskaidro meža struktūra, vecums un pieejamās apsaimniekošanas iespējas. Šī informācija kalpo kā pamats visiem turpmākajiem lēmumiem.

Nākamais solis ir saistīt meža potenciālu ar konkrētiem īpašuma attīstības mērķiem. Ja ir skaidrs, kādi darbi īpašumā tiks veikti, ir vieglāk noteikt, vai meža izmantošana ir piemērots finansējuma avots. Tāpat ieteicams izvērtēt vairākus scenārijus. Dažkārt izdevīgāka var būt daļēja meža apsaimniekošana vai citos gadījumos pārdot mežu.

Visbeidzot, svarīgi ir domāt arī par nākotni. Mežs ir resurss, kas var kalpot vairākām paaudzēm, tāpēc lēmumiem jābūt sabalansētiem starp tūlītēju ieguvumu un ilgtermiņa vērtības saglabāšanu.

Mežs un īpašuma attīstība

Mežs ir būtisks resurss īpašuma attīstībā, ja tā vērtība tiek izprasta un izmantota pārdomāti. Pareizi izvērtējot meža potenciālu, iespējams finansēt mājas renovāciju, teritorijas labiekārtošanu vai citus saimnieciskus uzlabojumus, vienlaikus saglabājot īpašuma ilgtermiņa vērtību.

Praktiska pieeja sākas ar datiem, meža struktūras, tirgus vērtības un apsaimniekošanas iespēju izpratni. Apvienojot šo informāciju ar skaidru attīstības plānu, mežs var kļūt par stabilu un racionāli izmantotu saimniecības finanšu resursu.

Kā plānot koka terasi ilgtspējīgi?

Koka terase ir viens no praktiskākajiem veidiem, kā paplašināt dzīvojamo telpu ārpus mājas. Labi izplānota terase kalpo gadiem, neprasa pārmērīgus uzturēšanas izdevumus un lieliski iederas dārzā. Tomēr jāņem vērā, ka ilgmūžīgs rezultāts sākas ar pārdomātu plānošanu.

Šajā rakstā apskatīti galvenie soļi, kas palīdz izveidot ilgtspējīgu koka terasi, sākot ar piemērotu materiālu izvēli un konstrukcijas principiem, līdz kopšanas risinājumiem, kas pagarina koksnes kalpošanas laiku. Praktiski piemēri un skaidri principi palīdzēs pieņemt lēmumus, kas samazina materiālu patēriņu un vienlaikus nodrošina kvalitatīvu rezultātu.

Terases izmērs un novietojums

Ilgtspējīga terase sākas ar pareizu izmēru un vietas izvēli. Pārmērīgi liela konstrukcija nozīmē lielākas izmaksas, vairāk materiālu un sarežģītāku uzturēšanu.

Nosaki reālās vajadzības

Plānojot terases izmēru, vispirms jāizvērtē tās praktiskais pielietojums. Daudzos gadījumos pilnībā pietiek ar aptuveni 12 līdz 20 kvadrātmetru lielu terasi. Šāda platība ļauj ērti novietot galdu un krēslus, kā arī brīvi pārvietoties.

Projektējot platību, ieteicams sākotnēji izplānot mēbeļu izvietojumu un pārvietošanās trajektorijas. Tas palīdz izvairīties no situācijas, kurā terase tiek uzbūvēta lielāka, nekā patiesībā nepieciešams. Praktisks risinājums ir arī modulāra pieeja, kas ļauj nākotnē terasi paplašināt, ja mainās vajadzības.

pardot mezu

Izvēlies piemērotu orientāciju

Terases orientācija ietekmē tās lietošanas komfortu visas sezonas garumā.

Terase, kas novietota dienvidu pusē, saņem visu dienu daudz saules gaismas, tāpēc ir siltāka un gaišāka. Šāds novietojums ir piemērots aktivitātēm visas dienas garumā un ļauj maksimāli izmantot saules siltumu. Karstās vasaras dienās var būt nepieciešami ēnošanas risinājumi, piemēram, pergola, nosegums vai markīze, lai radītu ēnu un pasargātu koksni no pārmērīga saules iedarbības. Šī orientācija vislabāk piemērota ēdienreižu zonām un saulainām atpūtas vietām.

Rietumu pusē novietota terase saņem sauli dienas otrajā pusē un vakarā, radot siltu un ērtu vidi vakara atpūtai vai grilēšanai. Tā nodrošina patīkamu saules siltumu, taču pēcpusdienas saules dēļ var būt karstāka. Lai uzlabotu komfortu karstās dienās, var izmantot ēnošanas konstrukcijas vai apstādījumus kā dabisku aizsardzību. Šī orientācija īpaši labi der vakara aktivitātēm ārā.

Terase ziemeļu pusē saņem minimālu tiešo sauli, tāpēc ir vēsāka un ēnaināka. Šāda vieta ir piemērota mājīgiem un ēnainiem āra stūriem, kā arī vietām, kur nepieciešama ilgstoša aizsardzība no saules. Vēsums padara terasi komfortablu karstās vasaras dienās, taču ziemā vai agrā pavasarī tā būs aukstāka. Šeit īpaši svarīga ir kvalitatīva koksne un laba ventilācija, lai mitrums neietekmētu konstrukciju.

Austrumu pusē terase saņem rīta sauli un dienas gaitā kļūst ēnaināka, nodrošinot patīkamu siltumu brokastu vai rīta kafijas laikā. Rīta saule palīdz arī ātrāk izžūt rasu vai lietus mitrumu, kas pagarina koksnes kalpošanas laiku. Pēcpusdienā un vakarā šāda terase saglabā vēsumu, tāpēc karstās dienās to ir ērti izmantot bez papildu ēnošanas risinājumiem. Austrumu orientācija labi der mierīgai atpūtai un dārza zonām, taču vakara saules siltumam jāizvēlas cita puse.

Apkārtējās zonas plānošana

Plānojot terasi, jādomā arī par apkārtējo ārtelpu. Zālienu pie terases malas var integrēt tā, lai uz terases nenokļūtu lieks netīrums vai mitrums, it īpaši pēc lietus. Tāpat jāapsver apstādījumi, kas rada dabisku aizsardzību pret vēju un vizuāli harmonizē terases vidi ar dārzu.

Materiāla izvēle

Koksnes izvēle būtiski ietekmē terases kalpošanas laiku. Materiālam jāspēj izturēt mitrums, temperatūras svārstības un intensīva lietošana. Plānojot terases materiālu iegādi, ņem vērā, ka kokmateriālu cenas mainās laika gaitā, tāpēc iepriekšējā cenu izpēte palīdz optimizēt budžetu un izvairīties no dārgāka iepirkšanās brīžos.

Vietējā koksne

Latvijā terasēm bieži izmanto priedi, egli un lapegli. Impregnēta priede ir ekonomiski pieejams risinājums un plaši izmantots būvniecībā. Tā ir priedes koksne, kas speciāli apstrādāta ar aizsarglīdzekļiem, lai padarītu to izturīgāku pret mitrumu, puvi, sēnītēm un kukaiņiem. Šī apstrāde ļauj priedes dēļiem ilgāk kalpot ārtelpās, piemēram, terasēs, žogos vai konstrukcijās, kur tie ir pakļauti laikapstākļiem. Savukārt lapegle izceļas ar dabisku izturību pret mitrumu un puvi, tāpēc tā var kalpot ilgāk arī bez intensīvas ķīmiskās apstrādes.

Izvēloties vietējo koksni, tiek samazināts transporta attālums un ar to saistītā ietekme uz vidi. Turklāt vietējie materiāli parasti ir labi piemēroti konkrētā reģiona klimatiskajiem apstākļiem.

Sertificēta koksne

Ilgtspējīgā projektā ieteicams izvēlēties koksni ar mežsaimniecības sertifikāciju, piemēram, FSC vai PEFC. Šāda sertifikācija apliecina, ka koksne iegūta no atbildīgi apsaimniekotiem mežiem, kuros tiek ievēroti dabas aizsardzības un ilgtspējas principi.

Papildus vides aspektam sertificēta koksne bieži nozīmē arī stabilāku kvalitāti un pārbaudītus piegādes standartus.

pardot mezu

Konstrukcija, kas kalpo ilgāk

Terases ilgmūžība lielā mērā ir atkarīga no tās konstrukcijas. Pat kvalitatīvi dēļi var ātri bojāties, ja konstrukcija neļauj koksnei izžūt vai veicina ūdens uzkrāšanos.

Nodrošini ventilāciju

Lai koksne kalpotu ilgāk, starp dēļiem jāatstāj pietiekamas atstarpes, kas ļauj ūdenim notecēt un gaisam cirkulēt. Tikpat svarīga ir gaisa kustība zem terases konstrukcijas. Ja konstrukcija ir pacelta virs zemes, koksne pēc lietus izžūst ievērojami ātrāk.

Šāds risinājums samazina puves risku un pagarina gan dēļu, gan karkasa kalpošanas laiku.

Izmanto demontējamu konstrukciju

Praktisks risinājums ir veidot konstrukciju ar skrūvējamiem savienojumiem. Tas ļauj nākotnē nomainīt atsevišķus bojātos dēļus, neizjaucot visu terasi. Standarta dēļu garumu izmantošana un pārskatāma karkasa struktūra atvieglo remontdarbus un samazina uzturēšanas izmaksas.

Dizains, kas samazina materiālu patēriņu

Ilgtspējīgs risinājums nozīmē arī pārdomātu dizainu. Gudrs plānojums ļauj samazināt koksnes patēriņu, nezaudējot funkcionalitāti vai estētiku.

Projektējot terasi, ieteicams pielāgot tās izmērus pieejamajiem dēļu garumiem. Tas samazina materiāla atgriezumus un ļauj efektīvāk izmantot iegādāto koksni. Vēl viens risinājums ir kombinēt dažādus segumus. Piemēram, koka platformu var savienot ar grants vai bruģa laukumu dārzā, tādējādi samazinot nepieciešamo koksnes apjomu.

Šāda pieeja bieži rada arī interesantāku dārza kompozīciju un palīdz strukturēt ārtelpu dažādās funkcionālās zonās.

pardot mezu

Atbildība pret koksni un meža resursiem

Plānojot koka terasi, ir vērts domāt ne tikai par konstrukciju, bet arī par pašu materiālu izcelsmi. Koks ir atjaunojams resurss, taču tā pieejamība un kvalitāte ir tieši saistīta ar to, kā tiek apsaimniekoti meži.

Atbildīga pieeja nozīmē izvēlēties sertificētu vai vietēji iegūtu koksni un izmantot materiālu efektīvi. Tajā pašā laikā Latvijā daudziem zemes īpašniekiem pieder meža īpašumi, kuru apsaimniekošana prasa pārdomātus lēmumus. Meža īpašnieks var izvēlēties mežu apsaimniekot, saglabāt ilgtermiņā vai arī pārdot mežu, ja tas ir ekonomiski vai praktiski pamatoti.

Šie lēmumi ir cieši saistīti arī ar būvniecības materiālu pieejamību un meža resursu ilgtspējīgu izmantošanu. Jo pārdomātāk tiek apsaimniekoti meži, jo stabilāka un kvalitatīvāka ir arī koksnes piegāde būvniecībai.

Terases kopšana un kalpošanas laiks

Pat kvalitatīva koksne bez kopšanas ar laiku zaudēs izturību. Regulāra apkope ir vienkāršākais veids, kā pagarināt terases kalpošanas laiku.

Vismaz reizi gadā ieteicams terasi rūpīgi notīrīt ar ūdeni un birsti, lai noņemtu netīrumus, sūnas un organiskos nosēdumus. Vienlaikus jāapskata skrūves un savienojumi, lai pārliecinātos, ka konstrukcija saglabā stabilitāti. Tāpat regulāri jāiztīra lapas un netīrumi no spraugām starp dēļiem, jo uzkrātais mitrums var veicināt koksnes bojāšanos.

Atkarībā no izmantotā materiāla ik pēc viena vai diviem gadiem vēlams atjaunot aizsargpārklājumu, piemēram, koksnes eļļu vai lazūru. Lazūra ir koksnes aizsargpārklājums, kas iesūcas dēļos, pasargājot tos no mitruma, saules un sēnītēm, vienlaikus saglabājot koksnes dabisko struktūru un rakstu. Tā nodrošina ilgstošu aizsardzību un vizuāli uzlabo terases virsmu.

Būvē koka terasi ilgtspējīgi

Ilgtspējīga koka terase ir rezultāts pārdomātai plānošanai un kvalitatīvai izpildei. Pareizi izvēlēts materiāls, optimāls izmērs un labi izstrādāta konstrukcija ļauj izveidot terasi, kas kalpo daudzus gadus.

Praktiska pieeja plānošanai palīdz samazināt materiālu patēriņu, vienkāršot uzturēšanu un vienlaikus iegūt estētiski pievilcīgu un funkcionālu rezultātu. Tieši šāds risinājums vislabāk atbilst saimniekam, kurš vēlas iekārtot savu māju un dārzu pārdomāti un ilgtspējīgi.

Patēriņa kredīts ar mainīgu vai fiksētu likmi, kurš izdevīgāks?

Ikvienam mājas saimniekam, kurš plāno vērienīgus uzlabojumus dārzā vai mājoklī, rodas jautājums par finansējuma piesaisti. Situācijā, kad nepieciešams iegādāties jaunu apkures sistēmu, siltumnīcu vai veikt telpu kosmētisko remontu, patēriņa kredīts bieži vien ir efektīvākais risinājums. Tomēr galvenā izvēle slēpjas starp fiksētu un mainīgu procentu likmi.

Šajā rakstā analizēsim, kāda pieeja ir saimnieciski pamatota dažādos ekonomiskajos apstākļos.

Stabilitāte un plānošana

Fiksēta procentu likme nozīmē, ka visā aizdevuma līguma darbības laikā ikmēneša maksājums paliek nemainīgs. Tas ir būtisks ieguvums mājsaimniecībām, kurām nepieciešama precīza ilgtermiņa budžeta plānošana.

Priekšrocības:

  • Aizsardzība pret inflāciju: Ja inflācija strauji pieaug, naudas vērtība krītas, bet Jūsu maksājums paliek tāds pats, padarot kredītu relatīvi lētāku.
  • Prognozējamība: Nav jāuztraucas par centrālo banku lēmumiem vai starpbanku likmju svārstībām.

Mainīga procentu likme

Mainīgā likme parasti sastāv no bankas pievienotās likmes un mainīgās daļas (piemēram, 3, 6 vai 12 mēnešu Euribor). Tas nozīmē, ka maksājums var gan samazināties, gan pieaugt.

Priekšrocības:

  • Zemākas sākotnējās izmaksas: Bieži vien brīdī, kad tirgus likmes ir zemas, mainīgā likme piedāvā izdevīgākus nosacījumus nekā fiksētā.
  • Potenciāls ietaupījums: Ja ekonomika stabilizējas un likmes krītas, Jūsu ikmēneša maksājums automātiski samazinās.
atrie krediti

Aprēķinu piemēri ekonomiskās nenoteiktības apstākļos

Pieņemsim, ka saimnieks aizņemas 5000 EUR dārza tehnikas un laistīšanas sistēmas ierīkošanai uz 60 mēnešiem.

  1. Fiksēta likme (piemēram, 12% gadā): Ikmēneša maksājums būs aptuveni 111 EUR. Neatkarīgi no tā, vai inflācija sasniedz 10% vai Euribor kāpj līdz 5%, saimnieks maksās precīzi 111 EUR.
  2. Mainīga likme (piemēram, 7% + Euribor): Ja Euribor ir 3.5%, kopējā likme ir 10.5% un maksājums ir 107 EUR. Tomēr, ja Euribor pieaug līdz 5.5%, kopējā likme kļūst 12.5% un maksājums pieaug līdz 112.50 EUR.

Kā izvēlēties

Lai pieņemtu saimnieciski pareizu lēmumu, jāizmanto pieejamie tirgus dati. Netcredit.lv apkopotā informācija rāda, ka dažādi aizdevēji piedāvā krasi atšķirīgus nosacījumus:

  • Kredora un Zendo piedāvā konkurētspējīgas likmes no 5,9% līdz 6,9%, kas ir piemērotas ilgtermiņa projektiem līdz 25 000 EUR.
  • Kreditstar un SOSO Credit piedāvā fiksētākas amplitūdas likmes (12% – 29,9%), kas ir caurspīdīgas un ērti iekļaujamas budžetā 24 stundu laikā.
  • Ja nepieciešams neliels, operatīvs finansējums, Dali Dali piedāvā fiksētu likmi, kas palīdz izvairīties no neparedzētām izmaiņām īsā termiņā.

Izvērtējot tirgu, ir vērts saprast, vai ātrie kredīti vēl joprojām atbilst mūsdienu saimnieka prasībām pēc izdevīguma un drošības.

izdevigs paterina kredits

Rīcības plāns izdevīgam remontam

Mājas un dārza labiekārtošana ir investīcija. Ja ekonomiskā situācija ir nestabila un prognozējams likmju kāpums, fiksēta likme ir drošākais veids, kā pasargāt mājsaimniecības budžetu. Savukārt, ja tirgus liecina par likmju stabilizēšanos vai kritumu, mainīgā likme var sniegt ilgtermiņa ietaupījumu.

Ikgadējā dūmvada pārbaude. Kāpēc algot profesionāli?

Dūmvads ir viena no tām mājas sastāvdaļām, par kuru parasti atceras tikai tad, kad rodas problēmas, piemēram, slikta vilkme, dūmi telpās vai pat bīstamas situācijas. Taču praktisks mājas saimnieks zina, ka drošība un kārtība sākas ar regulāru pārbaudi, nevis seku novēršanu.

Ikgadējā dūmvada pārbaude nav formalitāte vai lieks izdevums, bet apzināts lēmums, kas pasargā māju, ģimeni un apkures sistēmu ilgtermiņā. Lai gan daļu mājas darbu var paveikt pašu spēkiem, dūmvads nav vieta eksperimentiem. Tas ir sarežģīts, slēpts un tieši saistīts ar uguni, karstumu un gāzēm. Tāpēc šajā rakstā skaidrojam, kāpēc dūmvads ir vairāk nekā tikai dūmu izvads un kāpēc profesionāla pārbaude ir viens no svarīgākajiem darbiem katrā mājsaimniecībā.

Dūmvads ir vairāk nekā tikai dūmu izvads

Dūmvada uzdevums nav tikai izvadīt dūmus ārpus mājas. Tas:

  • aizsargā telpas no bīstamām gāzēm,
  • novada augstu temperatūru drošā veidā,
  • pasargā mājas konstrukcijas no mitruma un karstuma bojājumiem.

Dūmvadu sistēma sastāv no vairākām savstarpēji saistītām daļām- dūmvada kanāla, oderējuma, aizbīdņa, vainaga un vāciņa. Ja kaut viena no šīm sastāvdaļām nedarbojas pareizi, risks attiecas uz visu māju. Bez atbilstošām zināšanām un speciāla aprīkojuma daudzas problēmas ikdienā nemaz nav pamanāmas.

kapec dumvada tirisanu uzticet profesionalim

4 praktiski iemesli, kāpēc dūmvada pārbaudi uzticēt profesionālim

1. Drošība pret oglekļa monoksīdu

Oglekļa monoksīds ir bezkrāsaina un bez smaržas gāze, kas rodas kurināmā degšanas laikā. Tā ir īpaši bīstama, jo cilvēks tās klātbūtni nejūt.

Visbiežākie riski:

  • aizsprostots dūmvads (sodrēji, putnu ligzdas, gruži),
  • plaisas dūmvada iekšējās sienās,
  • nepareiza vilkme vai gaisa plūsmas traucējumi.

Profesionāls dūmvada meistars izmanto speciālas kameras un instrumentus, lai šīs problēmas pamanītu laikus un novērstu, pirms tās kļūst bīstamas ģimenei.

2. Ugunsgrēka riska samazināšana

Kurināšanas laikā dūmvadā uzkrājas kreozots, kas ir viegli uzliesmojoša viela. Pat neliels tā slānis ievērojami palielina dūmvada aizdegšanās risku.

Bīstamākais ir tas, ka:

  • dūmvada ugunsgrēki var notikt klusi,
  • bojājumi paliek slēpti līdz nopietnam negadījumam.

Regulāra profesionāla pārbaude ļauj konstatēt arī agrāk notikušas pārkaršanas pazīmes, kas citādi paliktu nepamanītas.

dumvada parbaude

3. Aizsardzība pret mitrumu un dārgiem remontiem

Ūdens ir viens no lielākajiem dūmvada ienaidniekiem. Tas var iekļūt caur:

  • bojātu vai trūkstošu dūmvada vāciņu,
  • plaisām mūrī,
  • nolietotu vainagu.

Laicīgi nepamanīts mitrums izraisa mūra sairšanu, pelējumu un bojā griestus vai sienas. Regulāra pārbaude palīdz novērst šīs problēmas ar salīdzinoši nelieliem ieguldījumiem.

4. Efektīvāka apkure un mazāki rēķini

Nepareizi strādājošs dūmvads var:

  • samazināt siltuma atdevi,
  • palielināt kurināmā patēriņu,
  • radīt siltuma zudumus caur aizbīdni.

Tīrs un pareizi noregulēts dūmvads ļauj izmantot apkuri efektīvāk, ekonomēt resursus un uzturēt vienmērīgu komfortu mājās.

kapec jatira dumvads

 Drošība mājā un gudra finanšu plānošana

Labs saimnieks zina, ka mājas uzturēšana ir nepārtraukts process. Dūmvada pārbaude bieži atklāj ne tikai netīrumus, bet arī nolietojumu vai uzlabojumus, kas nepieciešami, lai apkures sistēma būtu droša un efektīva.

Ja nepieciešami papildu ieguldījumi, svarīgākais ir neriskēt un neatlikt darbus. Šādās situācijās pārdomāts patēriņa aizdevums var būt praktisks risinājums, kas ļauj sakārtot māju uzreiz un dzīvot droši jau šodien.

Droša māja sākas ar pareiziem lēmumiem

Ikgadējā dūmvada pārbaude ir apzināta rīcība, kas pasargā māju, ģimeni un jūsu ieguldījumu. Uzticot šo darbu profesionāļiem, jūs iegūstat drošību, skaidrību un mieru visai apkures sezonai.

Tāpat kā sakopts dārzs vai pārdomāti uzlabota māja, arī dūmvads ir daļa no kopējās saimniecības. Rīkojieties laikus, jo droša un efektīva māja vienmēr atmaksājas.

Kā kredītu apvienošana ietekmē tavu kredītreitingu?

Mūsdienās gandrīz katram mājsaimniekam ir kāds kredīts, vai hipotekārais vai auto līzings, vai arī ātrais aizdevums, ko reiz nācies paņemt neparedzētos apstākļos. Kad šie maksājumi sāk krāties un ikmēneša slodze kļūst pārāk liela, loģisks solis ir kredītu apvienošana, kas ir iespēja vairākus aizdevumus apvienot vienā, ērtāk pārvaldāmā maksājumā.

Taču šis solis ne tikai atvieglo ikdienas finanšu pārvaldību, bet arī tieši ietekmē tavu kredītreitingu, kas savukārt nosaka, cik viegli tev nākotnē būs saņemt jaunu kredītu, iegādāties sadzīves tehniku uz nomaksu vai pat noslēgt līgumu ar telekomunikāciju operatoru.

Kas īsti ir kredītreitings

Kredītreitings ir kā tava finanšu uzticamības liecība. Tas atspoguļo tavu spēju un ieradumus pildīt finanšu saistības. Jo augstāks kredītreitings, jo lielāka iespēja, ka bankas un aizdevēji tev uzticēsies, piedāvājot labākus nosacījumus – mazākas procentu likmes, lielākas summas un elastīgākus termiņus.

Kredītreitingu ietekmē vairāki faktori:

  • Maksājumu disciplīna (vai rēķini tiek apmaksāti laikā);
  • Esošo parādu apmērs;
  • Kredītu skaits un to veids;
  • Aizdevumu vecums un attiecība pret ienākumiem.

Kredītu apvienošana šos faktorus var gan uzlabot, gan pasliktināt, atkarībā no tā, kā tu ar to rīkojies.

kreditu apvienosana un kreditreitings

Kā kredītu apvienošana var uzlabot kredītreitingu

Ja apvienošanu veic pārdomāti, tas var kļūt par lielisku soli finanšu stabilizācijā. Te ir daži pozitīvie efekti:

  1. Mazāka maksājumu slodze – apvienojot vairākus kredītus vienā, mēneša maksājums bieži kļūst mazāks, jo tiek samazinātas procentu likmes vai pagarināts atmaksas termiņš. Tas ļauj maksāt rēķinus laikā un regulāri, kas uzlabo tavu reputāciju kredītvēsturē.
  2. Mazāks risks kavēt maksājumus – viens maksājums ir vieglāk pārskatāms un kontrolējams nekā trīs vai pieci dažādi. Tādējādi samazinās risks nejauši nokavēt kādu termiņu.
  3. Labāka finanšu pārredzamība – apvienojot kredītus, ir vieglāk sekot līdzi savām saistībām, un tas palīdz ilgtermiņā plānot mājsaimniecības budžetu.

    Kad kredītu apvienošana var kaitēt tavam kredītreitingam

    Tomēr ir arī riski, kas jāzina, pirms spert šo soli:

    • Ja apvieno kredītus un pēc tam ņem jaunus. Daudzi cilvēki pēc apvienošanas uzskata, ka “viss ir kārtībā”, un uzreiz atver jaunu kredītlīniju. Tas palielina kopējo parādu un var pasliktināt kredītreitingu.
    • Ja netiek ievērota disciplīna. Pat ja kredīts ir apvienots, kavēti maksājumi joprojām tiek fiksēti kredītvēsturē.
    • Ja tiek izvēlēts neizdevīgs piedāvājums. Pirms apvienošanas svarīgi izpētīt tirgu un saprast, vai jaunais līgums patiešām palīdz, nevis vienkārši pagarina saistības.

    Ja vēlies saprast, kā atšķiras dažādi aizdevumu veidi un kā izvēlēties piemērotāko risinājumu, izlasi arī rakstu par to, vai ātrie kredīti Latvijā vēl ir izdevīgi.

    kreditu apvienosana un kreditreitings

    Praktiski padomi, kā uzlabot kredītreitingu pēc kredītu apvienošanas

    Ja esi jau apvienojis savus kredītus, šie soļi palīdzēs stiprināt tavu finanšu reputāciju:

    • Ievies automātiskos maksājumus. Vienkāršs, bet efektīvs veids, kā izvairīties no kavējumiem. Saglabā finanšu drošības spilvenu. Ideāli vismaz 2–3 mēnešu izdevumu apmērā. Tas palīdz izvairīties no jaunu kredītu vilinājuma neparedzētos brīžos.
    • Regulāri pārbaudi savu kredītvēsturi. To var izdarīt bez maksas reizi gadā. Tas palīdz pamanīt kļūdas vai neatbilstības, kas var ietekmēt tavu reitingu.
    • Izmanto kredītu apvienošanu tikai vienreiz. Ja to dari bieži, aizdevēji var to uztvert kā signālu, ka nespēj pārvaldīt savas finanses.

    Kontrolē savas finanses

    Kā dārzs prasa regulāru kopšanu un apdomīgu plānošanu, tā arī finanšu pārvaldība ir ilgtermiņa process. Kredītu apvienošana var būt kā pavasara tīrīšana taviem aizdevumiem, kur nepieciešams sakārtot, optimizēt un dod jaunu elpu budžetam.

    Galvenais pieej tam ar saimnieka domāšanu, vispirms izvērtē, tad plāno un seko līdzi rezultātiem. Tikai tā kredītu apvienošana kļūs par soli uz augstāku kredītreitingu un drošāku nākotni.

    Ārkārtas fonda veidošanas stratēģija

    Dzīve mājā vai saimniecībā vienmēr ir pilna ar pārsteigumiem, reizēm patīkamiem, bet citreiz tādiem, kas prasa papildu izdevumus. Bojāta veļasmašīna, jumta remonts, sabojājusies siltumsūkņa detaļa vai pēkšņs rēķins. Šādos brīžos finanšu drošību nodrošina ārkārtas fonds.

    Tas ir tavs finanšu drošības spilvens, kas palīdz saglabāt neatkarību un izvairīties no stresa, kad dzīve uzmet kādu neparedzētu situāciju. Un, pats svarīgākais, ka tas ļauj neizmantot ātro kredītu pakalpojumus, kas bieži vien var kļūt par slazdu.

    Šis raksts ir domāts praktiskam saimniekam un mājokļa īpašniekam, kurš vēlas dzīvot droši un sakārtoti. Apskatīsim, kā soli pa solim izveidot ārkārtas fondu no pirmās 100 eiro rezerves līdz stabilam finanšu drošības spilvenam, kas sniedz sirdsmieru ikdienā

    Sāc ar mērķi: pirmie 100 eiro

    Pirmais un svarīgākais solis ārkārtas fonda izveidē ir sākšana. Nav jēgas gaidīt “labāku brīdi”, pietiek ar mērķi uzkrāt pirmos 100 eiro. Šī summa kalpos kā sākotnējā finanšu drošības barjera.

    Lai to panāktu, sāc ar nelielām izmaiņām budžetā:

    • Atliec 5 – 10 eiro katru nedēļu.
    • Samazini maznozīmīgus pirkumus vai izvēlies vienu dienu nedēļā bez izdevumiem.
    • Izmanto krājkontu vai atsevišķu naudas aploksni, lai redzētu progresu.

    Šie pirmie 100 eiro ir simbolisks, bet ļoti nozīmīgs solis, kas iedod sajūtu, ka tu kontrolē savas personīgās finanses, nevis otrādi.

    arkartas fonda veidosana

    10% noteikums

    Kad pirmā rezerve ir izveidota, laiks pāriet uz sistemātisku krāšanu. Praktiskākā pieeja ir novirzīt 10% no ikmēneša ienākumiem ārkārtas fondam.

    Piemēram, ja tavi ienākumi ir 1200 eiro mēnesī, rezervē 120 eiro uzkrājumam. Šī summa šķiet maza, taču laika gaitā tā kļūst par nozīmīgu drošības spilvenu.

    Svarīgi ir, lai šī darbība kļūst par ieradumu. Kad 10% pārskaitījums tiek veikts katru mēnesi automātiski, tu pat nemanīsi, ka nauda “pazūd”, bet tava finanšu drošība augs.

    Turklāt šāda disciplīna palīdz izvairīties no dārgiem risinājumiem. Ja ārkārtas fonds ir izveidots, nav jāķeras pie ātrajiem kredītiem. Plašāku analīzi par to, kādi ir ātrie kredīti šobrīd pieejami Latvijā un vai tie ir izdevīgi, vari lasīt mūsu blogā. Tas palīdzēs saprast, kāpēc finanšu rezerve ir labākais “kredīts”, ko vari sev piešķirt pats.

    “Pirmās algas dienas” metode

    Viena no efektīvākajām metodēm ārkārtas fonda veidošanā ir “pirmās algas dienas” metode. Tās būtība ir vienkārša tiklīdz ienāk alga, pirmā darbība ir iemaksāt noteiktu daļu ārkārtas fondā, nevis gaidīt mēneša beigas, kad “skatīsies, kas paliks pāri”.

    Šī metode darbojas psiholoģiski, kad uzkrājums ir atlicis jau pašā sākumā, tas vairs neliekas kā “zaudēta nauda”. Tieši pretēji, tad tu redzi, ka dari kaut ko vērtīgu savas nākotnes un mājsaimniecības drošības labā.

    Padoms:

    • Izveido automātisku pārskaitījumu uz atsevišķu krājkontu vai uzkrājumu kontu.
    • Neļauj šai naudai “stāvēt redzamā vietā”, jo tad būs mazāka kārdinājuma to izmantot ikdienas tēriņiem.

    Tā soli pa solim tu izveidosi finanšu drošības spilvenu, kas ļaus tev justies brīvi un pārliecinoši jebkurā situācijā.

    arkartas fonda veidosana

    Cik liels ārkārtas fonds ir pietiekams

    Lai noteiktu savu mērķi:

    • Aprēķini savus vidējos mēneša izdevumus (rēķini, pārtika, transports, mājas uzturēšana).
    • Sareizini šo summu ar 3 vai 6, tad tā būs tava ārkārtas fonda “drošā zona”.
    • Izmanto atsevišķu krājkontu, lai fonds būtu viegli pieejams, bet ne pārāk vilinošs iztērēt.

    Šāda pieeja palīdz saglabāt mieru pat tad, ja apkures sistēma salūzt ziemas vidū vai jumts prasa tūlītēju remontu.

    Finanšu drošība

    Ārkārtas fonds nav greznība, tas ir viens no gudrākajiem un praktiskākajiem instrumentiem, kā nodrošināt finanšu stabilitāti savā mājsaimniecībā. Tas palīdz saglabāt mieru, neuztraukties par pēkšņiem tēriņiem un pieņemt pārdomātus lēmumus par mājas un dārza uzlabojumiem.

    Sāc šodien:

    • Ieliec malā pirmos 10 eiro.
    • Iemācies novirzīt 10% no ienākumiem.
    • Ievies “pirmās algas dienas” metodi.

    Jo finanšu drošība nav atkarīga no tā, cik pelni, bet no tā, kā tu plāno un uzkrāj. Un tieši šodien ir īstais brīdis sākt veidot savu drošības spilvenu soli pa solim, līdz pilnīgai neatkarībai.

    Šis princips darbojas, jo tas balstās uz ieradumu, nevis summu. Kad tas kļūst par ieradumu, tava finanšu stabilitāte augs automātiski. Un atceries, ka ārkārtas fonds nav paredzēts ikdienas tēriņiem. Tas ir tikai neparedzētiem gadījumiem: bojātai tehnikai, steidzamiem remontiem vai pēkšņiem ienākumu iztrūkumiem.

    Turklāt, ja ārkārtas fonds pastāv, tev nav jāķeras pie dārgiem aizdevumiem vai ātrajiem kredītiem, kad dzīve uzmet kādu pārbaudījumu.

    arkartas fonda veidosana

    Drošība un miers kā labākā investīcija

    Ārkārtas fonds ir viens no praktiskākajiem un drošākajiem ieguldījumiem, ko var veikt katrs saimnieks neatkarīgi no ienākumu līmeņa. Tas ļauj dzīvot ar mieru, plānot mājas un dārza darbus bez stresa, un justies droši, ka arī negaidītās situācijās esi gatavs.

    Tāpēc, ja līdz šim ārkārtas fonds bijis tikai doma “kādreiz vēlāk”, sāc šodien. Ar 100 eiro. Ar vienu ieradumu. Ar vienu pārskaitījumu algas dienā. Jo drošība sākas ar pirmo soli un šis ir tieši tas brīdis.